店舗が心臓、アプリが神経、AIが販売員 ウォルマートの四半期7兆円ECの全容
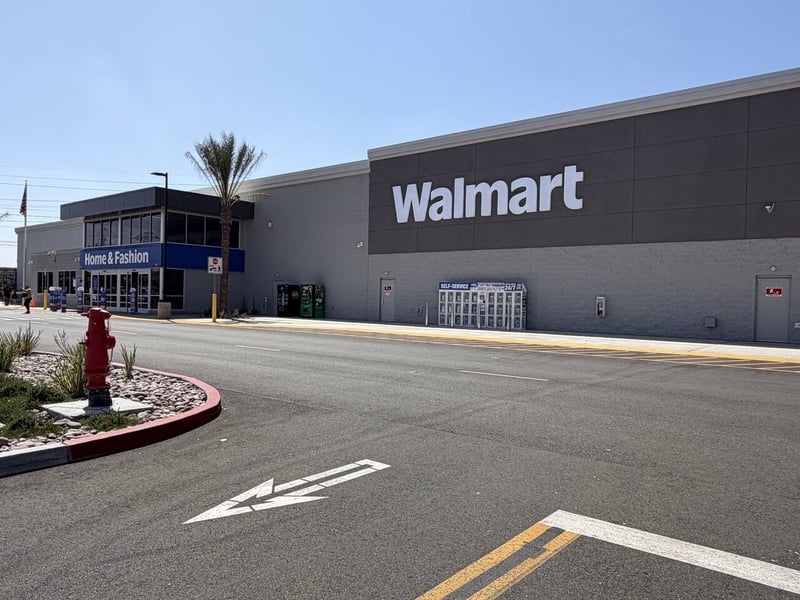
一見すると普通のウォルマート店舗だが、現在は売場であると同時にネットスーパーの物流拠点でもある。全米4,615店がEC注文の約80%を処理し、AI、アプリ、広告、会員事業とつながることで、四半期約7兆円規模のECを支えている。
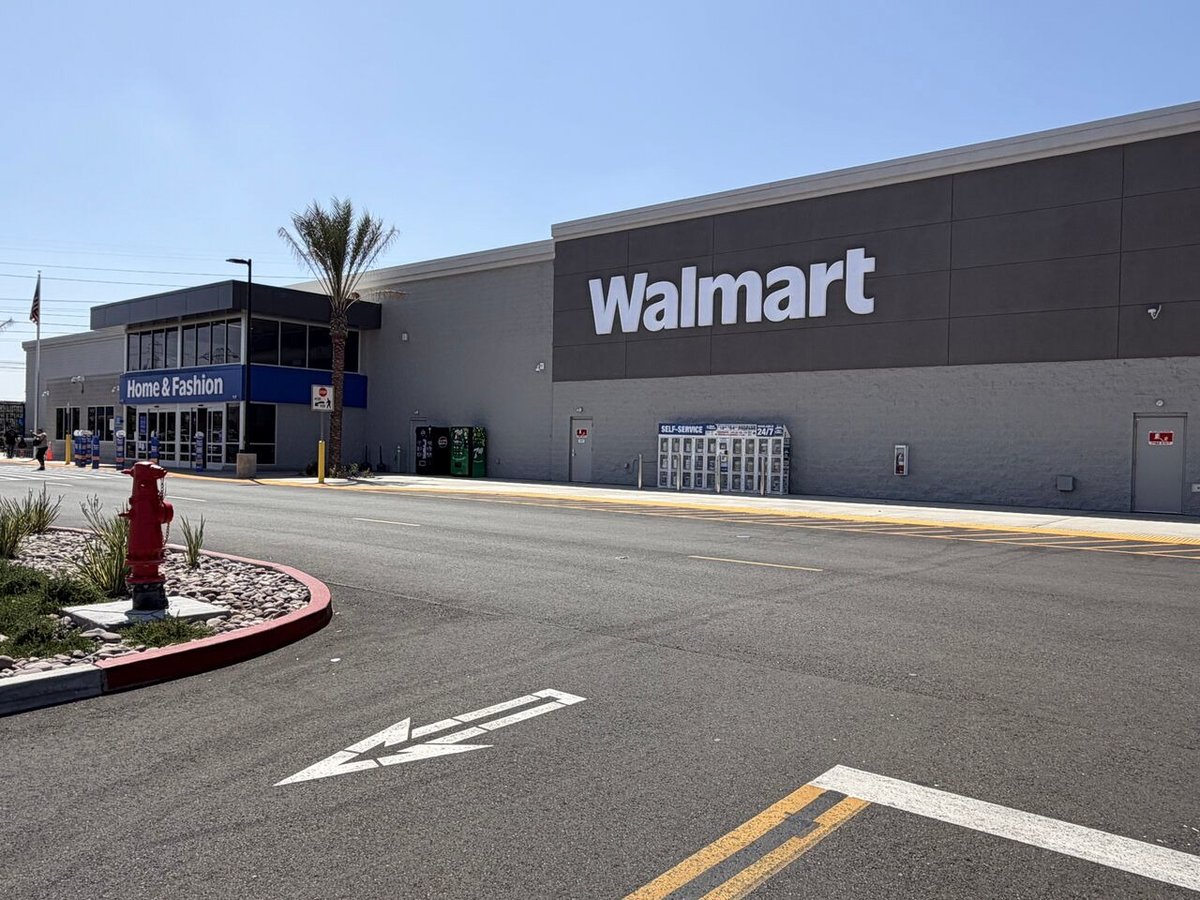
一見すると普通のウォルマート店舗だが、現在は売場であると同時にネットスーパーの物流拠点でもある。全米4,615店がEC注文の約80%を処理し、AI、アプリ、広告、会員事業とつながることで、四半期約7兆円規模のECを支えている。
一見すると普通のウォルマート店舗だが、現在は売場であると同時にネットスーパーの物流拠点でもある。全米4,615店がEC注文の約80%を処理し、AI、アプリ、広告、会員事業とつながることで、四半期約7兆円規模のECを支えている。

売場の外で膨らむウォルマート
ウォルマートが8月28日に提出した第2四半期報告書から浮かぶのは、店舗売上だけでは測れない新しい収益構造である。
EC、ネットスーパー、会員、広告、マーケットプレイス、AIが別々の施策ではなく、1つの循環として動き始めた。
ウォルマートは実店舗へネットスーパーを付け足したのではない。店舗網そのものを巨大なEC装置へ作り替えているのだ。
売上高30兆円の中身が変わった
第2四半期の総収入は前年同期比5.9%増の1,879億ドル(約30兆円)、純売上高は1,861億ドル(約29兆7,800億円)となった。
営業利益は28.8%増の94億ドル(約1兆5,000億円)である。一方、ウォルマート帰属純利益は9.4%減の64億ドル(約1兆200億円)だった。
投資有価証券などの評価が前年の27億ドル(約4,300億円)の利益から12億ドル(約1,900億円)の損失へ反転したためで、本業の増益と最終利益の減少は分けて見る必要がある。
ECは四半期だけで約7兆円
グローバルEC売上高は23%増え、増加額は82億ドル(約1兆3,100億円)に達した。
この開示値から逆算すると、四半期のEC売上高は約438億ドル(約7兆円)となり、全社純売上高の4分の1近くを占める。上期では167億ドル(約2兆6,700億円)増、24%成長である。
ネットスーパーを将来の新規事業として研究する段階は終わった。すでにウォルマートの売上を構成する巨大な本業なのである。
既存店成長より大きいEC寄与
ウォルマート米国部門の既存店売上高は3.3%増だったが、ECは既存店売上高を4.9ポイント押し上げた。
上期でも既存店売上高3.8%増に対し、ECの寄与は5.1ポイントである。
両者は単純に差し引ける指標ではないものの、成長の入口がレジからアプリへ移っていることは明白だ。
米国ECは24%増となり、20%超の成長を10四半期連続で続けた。
店頭の客数と客単価だけを見ていては、伸びている売上を最初から分析対象外にしてしまうることになる。
4,615店がネットスーパーの倉庫
米国部門は前年よりわずか9店多い4,615店で、総売場面積は6億9,900万平方フィート(約1,964万坪)だった。
店舗数がほぼ横ばいでも、店舗起点配送は40%超、エクスプレス配送は48%伸びた。
EC注文の約80%、高速配送のすべてを店舗が処理し、注文の70%を当日またはそれより早く届ける。
新店を大量に増やす代わりに、既存店の棚、在庫、従業員、駐車場をオンライン注文の物流資産へ転換しているのである。
配送だけでは利益にならない
サムズクラブではECが既存店売上高を3.1ポイント押し上げた一方、クラブ起点配送の拡大で、配送・フルフィルメント費用も増加した。
ネットスーパーは売上が増えれば自動的に儲かる事業ではない。
ピッキング、梱包、代替品、返金、配達員、ラストワンマイルが粗利益を削る。
そこでウォルマートは広告、会費、マーケットプレイス、外部出品者向け物流を重ね、低粗利益の配送を高粗利益のデジタル事業で支える仕組みを構築している。
会費と広告がEDLPを支える
ウォルマート米国部門の会費・その他収入は15.6%増、上期では30.4%増となった。
グローバル会費収入は17%増え、Walmart+も2桁成長を維持している。
グローバル広告事業は38%増、ウォルマート・コネクト(Walmart Connect)は43%増となった。
米国部門の粗利益率が1.58ポイント改善した背景にも、高利益率の広告事業がある。
食品を安く売る原資を、メーカーの広告費と顧客の会費から得る。これがデジタル時代のEDLPである。
AIが客単価まで変えた
AI買物支援のスパーキー(Sparky)を利用する顧客数は前年から70%増え、買物に利用する顧客は、利用しない人より1注文当たりの支出額が40%多い。
スパーキーは商品を検索するだけでなく、献立、比較、条件指定、買い忘れの補完からカート投入までを支援する。
マーケットプレイス売上高も52%増え、取扱高の半分近くをウォルマート・フルフィルメント・サービス(Walmart Fulfillment Services)が処理する。
AIが需要を作り、店舗と物流が商品を届け、広告と会費が利益を残す循環が完成に近づいている。
DXは減価償却費にも表れる
上期の営業キャッシュフローは197億ドル(約3兆1,500億円)で、設備投資の増加などにより、投資活動による支出は143億ドル(約2兆2,800億円)へ拡大した。
四半期報告書では、自動化設備、物流、店舗改装、テクノロジーへの投資に伴う減価償却費の増加が経費率を押し上げたと説明している。
アプリの画面だけを真似ても同じサービスにはならない。
注文ボタンの裏側へ、在庫精度、自動補充、ピッキング動線、配送能力を固定資産として積み上げているからだ。
日本の視察は店の外まで見るべきだ
日本の流通視察では、棚割り、価格、商品、試食を調べて終わりがちである。
しかしウォルマートの成長部分は売場写真だけでは捉えられない。
アプリで注文し、AIへ相談し、代替商品を承認し、店舗から商品が届くまで体験して初めて事業構造が見える。
問うべきは「店で何を売っているか」だけではない。「その在庫が、来店しない顧客へ何分で届き、どこで利益が生まれるか」である。
ウォルマートは店舗とECを、もはや分けて考えられない1つの商売へ変えている。
1ドル=160円で換算。
⇒こんにちは!アメリカン流通コンサルタントの後藤文俊です!
ウォルマートの四半期報告書を読むと、売上高約30兆円という大きさ以上に、その中身の変化に驚かされます。
グローバルECは23%増で、逆算すれば四半期だけで約7兆円。米国ECは24%増となり、20%超の成長を10四半期も続けています。
その原動力は、4,615店をネットスーパーの物流拠点へ変えたことです。EC注文の約80%を店舗が処理し、70%を当日またはそれより早く届けています。
さらにAI買物支援のスパーキーは利用者が70%増え、利用客は1注文当たり40%多く購入します。
ここへ広告、Walmart+の会費、マーケットプレイス、出品者向け物流を重ね、配送コストを高利益率事業で支えています。
店舗が心臓、アプリが神経、AIが販売員となった巨大な生き物です。
売場で商品の価格だけを調べても、この成長構造は見えません。
アプリで注文し、AIに相談し、商品が届くまで体験して初めて、今のウォルマートを視察したことになります。
店内でカートを押しているだけでは、ウォルマートのほうが先に視察者のスマホを見ています。
最終更新日:
ADVERTISING
PAST ARTICLES
【激しくウォルマートなアメリカ小売業ブログ】の過去記事
RANKING TOP 10
アクセスランキング