
今さら地方百貨店の窮状を取り上げても仕方ないのだが、閉店や営業中止に追い込まれるところにはそれなりの理由がある。自らがそれに至る問題点を洗い出すことで、反転攻勢の緒が掴めるかもしれないが、そこまでの気概がある経営者はなかなかいない。一方、大手百貨店の2026年期決算をみると、三越伊勢丹ホールディングスが2026年3月期通期の総額売上高は1兆2,995億円(前期比0.3%減)だったが、営業利益は800億円規模を確保し主要トップを維持した。高島屋は2026年2月期連結決算において、転換社債に関する特別損失が響き、5年ぶりに純損益が赤字に転落した。J.フロントリテイリング(大丸松坂屋百貨店)や松屋(銀座店と浅草店)も、インバウンドの反動減の影響などもあり、減益決算となっている。
ただ、大手百貨店は主に富裕層の旺盛な消費意欲に支えられており、業績が大きく下降する要因はなさそうだ。日本百貨店協会が公表した2026年7月の全国百貨店売上高は、前年同期比5.1%増の4889億円を記録している。そのうち身の回り品が10.1増と、底堅いブランド品人気に支えられている。一方、地方百貨店は人口減少により足元商圏が縮小して売上げが減少、収益性の悪化が続く。それが著名なブランドの離反を招き、さらに売上げが下がるという悪循環に見舞われている。26年は1月初めに高島屋堺店、2月末に名鉄百貨店本店、5月には藤井大丸(京都府京都市)、8月には高島屋洛西店、東武宇都宮百貨店大田原店と、地方百貨店が軒並み閉店または営業を休止している。27年も8月末で下関大丸を閉店すると、J.フロントリテイリングが発表している。
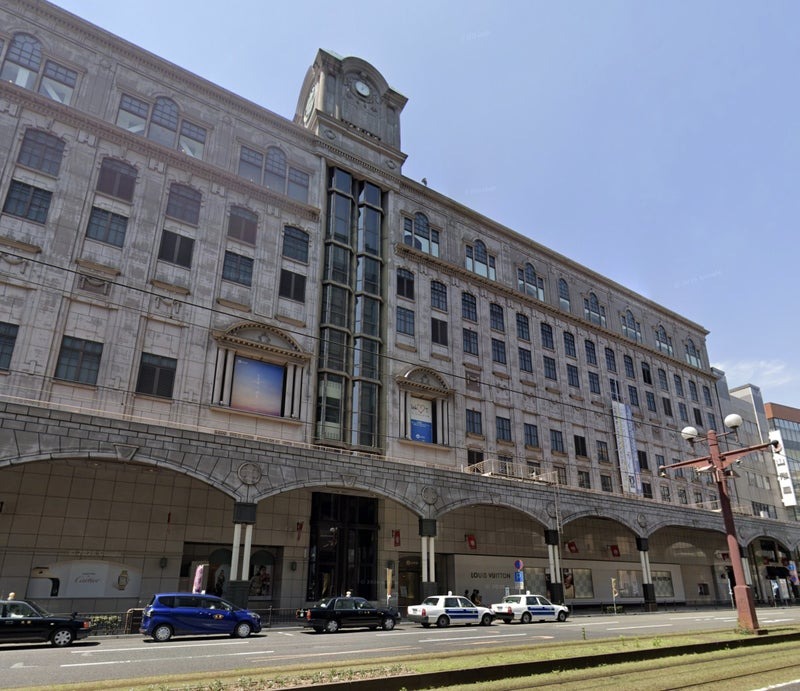
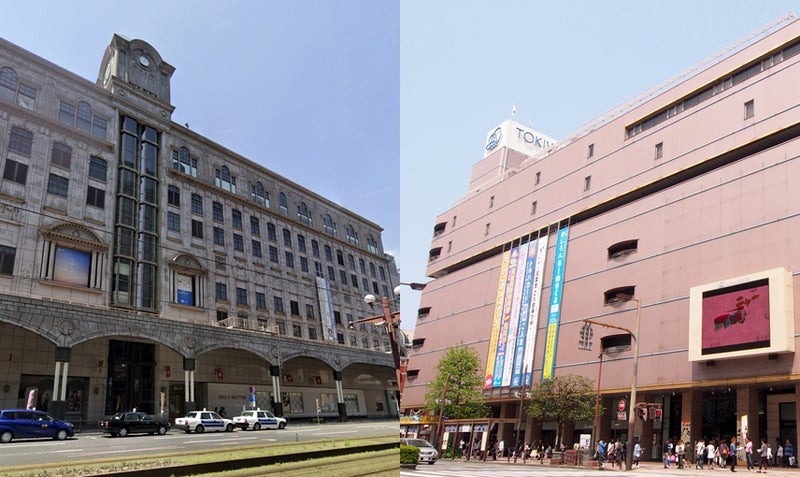
残る地方百貨店も詳細を見ていけば、問題点は山積みだ。鹿児島の山形屋は約360億円もの有利子負債を抱え、事業再生ADR手続きを事業再生実務家協会に受理され、経営再建の途上にある。2026年2月期の単体決算は店舗売却などリストラ効果が現れ、9期ぶりとなる17億円の黒字に転換した。しかし、百貨店としての稼ぐ力が回復したわけではなく、依然として苦しい状態が続く。大分のトキハも25年2月期は、本店と別府店の土地・建物の簿価を見直して減損損失49億円を計上。最終損益は54億円の赤字となり、27億円の債務超過を発生させた。同年3月には基幹サーバーがサイバー攻撃を受け、経営にさらなる影響が出ている。26年6月にはメーンバンク・大分銀行の専務が代表権のある会長に就任したが、最初に手をつけたのは従業員約550名のうち100名の希望退職を募るリストラだった。
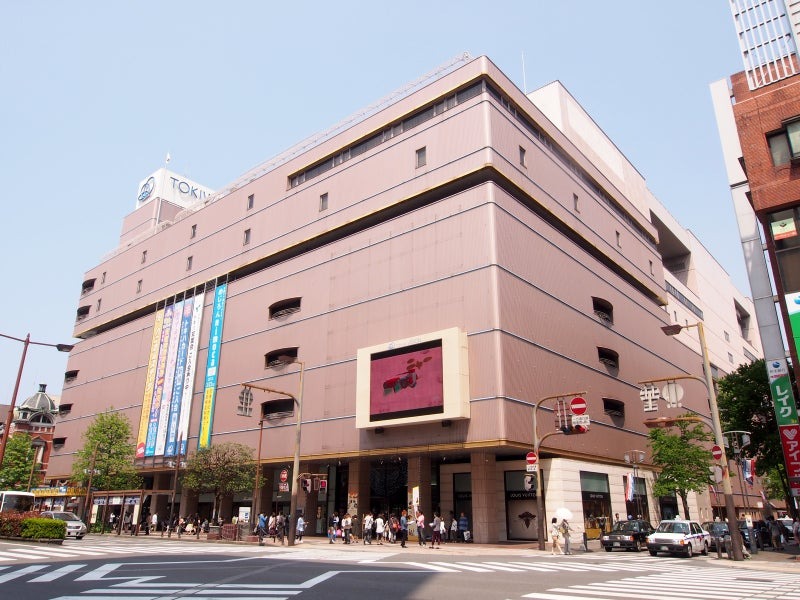
トキハに勤続して10年を超える50歳以上の社員や定年後に再雇用された従業員が希望退職の対象になるようで、すでに説明会も開催されている。応募者には通常の退職金と加算金を支給し、再就職の支援も行うという。応募は2026年8月末で締め切られており、9月末までが退職期間というから切羽詰まった事情がうかがえる。そう考えると、メーンバンクの幹部が役員に就任したのは、リストラを断行するためだったことになる。売上げ回復にどんな施策があるのかと言えば、本店の売場構成を見直すもの。来年度にかけて段階的に直営店を減らし、テナントの誘致を進めるというから、百貨店業態のままで経営を継続するのではなく、リスクを軽減できる不動産業の比重を高める算段のようだ。
地方百貨店の場合、ファッションブランドを誘致しても出店に前向きなところはないだろう。無理に出店交渉するより、地元で知名度のある地域産品があれば、それらの商材を軸にしてフロアを再構成した方が集客も売上げも期待できるのではないか。山形屋がある鹿児島は焼酎の蔵元が多く、生産量が限られるレアな逸品も少なくない。そうした商品を一堂にラインナップして試飲までできるのは、広大な売場を持つ百貨店に打ってつけだ。また、とろける食感に甘みのある味の黒毛和牛も、全国トップの飼育頭数と生産量を誇る。鹿児島黒牛や小田牛、のざき牛といった地元ブランドもあり、全国シェアの約2割を占める。百貨店に合致する高級商材が地元に豊富にあるのだから、ワンフロアすべてでそれらを展開する思い切ったMD戦略を打ち立てられる。あとはスタッフの実行力と経営トップの決断にかかる。稼げる商品が地元にあるのに手をつけないのは全くもったいないことだ。
トキハのある大分はどうか。温泉地の別府はインバウンド消費も旺盛で、トキハ別府店は2019年に15億円を投じて大衆演劇場や足湯、フィットネスジムを設け、コト消費を打ち出した。地下には地元産品を味わえるフードコートも設けているが、上層階での買い物を誘発する逆シャワー効果には至っていない。大分市にある本店はもっと深刻で、地元客さえ捉えきれなくなっている。地域ブランド、高級感をもつ商材を掘り起こしきれず、集客力を持つMD戦略が打ち立てられないのだ。ストライプインターナショナルから百貨店向けのECプラットフォーム「DaaS(Department EC as a Service)」が提供されてはいるが、売上げ拡大の軸に据えるまでには及ばない。今後、テナントビル化を進めるにしても、著名なブランドや有力なテナントを集められるかは未知数だ。従業員100名を希望退職させても、まだ450名残っている。テナントを導入するほど自店の従業員は必要でなくなる。さらなるリストラが続くかもしれない。
ブランドやデパ地下で稼げば十分なのか
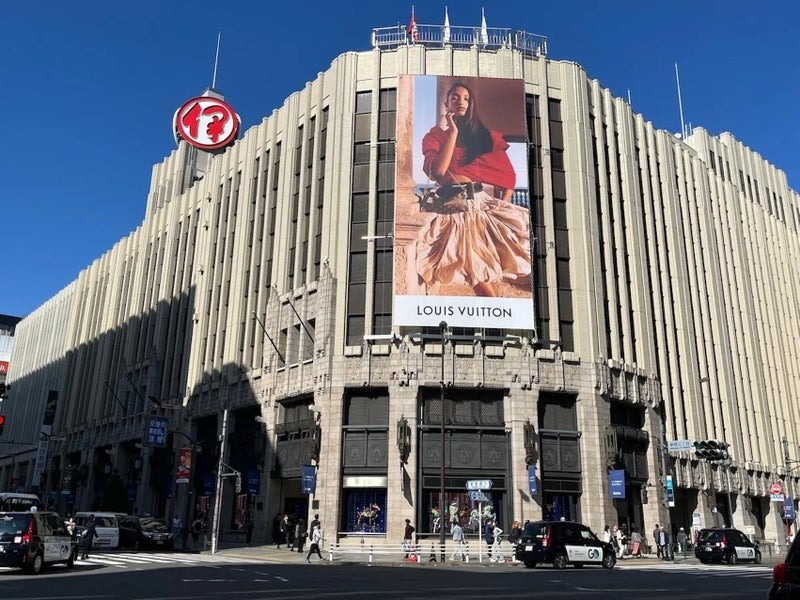
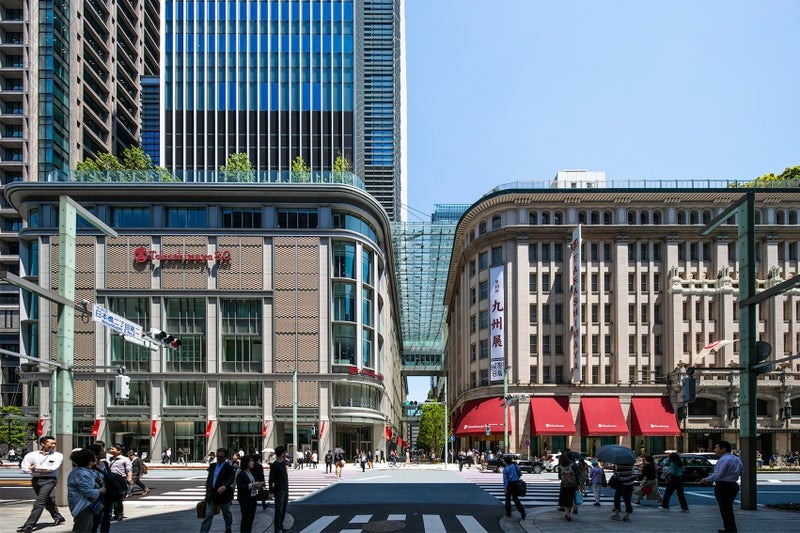
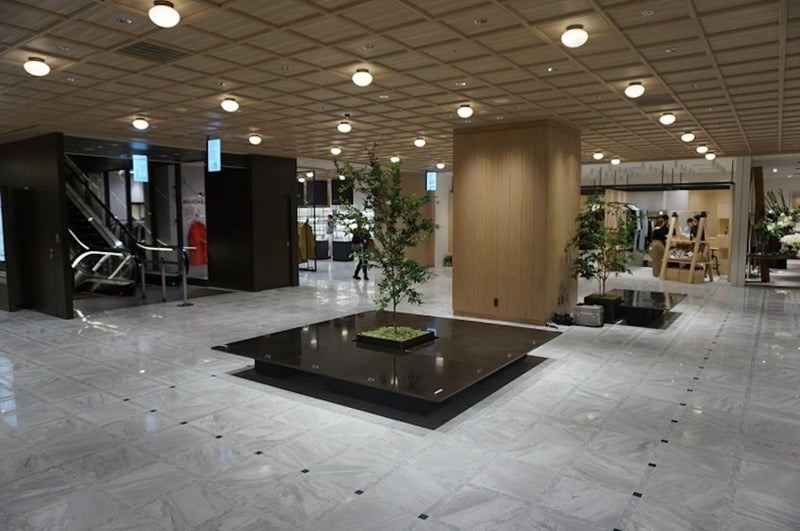
大手百貨店3社は店舗投資を積極化する。三越伊勢丹は2026年3月期、27年3月期と連続で三越銀座店、日本橋三越本店、伊勢丹新宿店を改装。高級ブランドやデパ地下がメーンになると見られ、投資額はコロナ禍以前の2019年3月期以来の287億円にも及ぶ。高島屋は子会社の商業デベロッパー・東神開発を含めて約500億円を投資する構えで、こちらも19年8月期以来の規模になる。J.フロントリテイリングは420億円の投資を計画する。2026年6月には名古屋市内にラグジュアリーモールを標榜するHAERA(ハエラ)を開業。ルイ・ヴィトン、カルティエ、シャネル、エルメスの旗艦店が出揃う形だ。高島屋も日本橋店に欧州の高級ブランドを中心に売場を改装、横浜店では特選ブランドの売場を約2割増やすという。
大手百貨店3社で1200億円を超える大型投資の背景には、景気の回復というか株価が上がっていることがあるのは間違いない。特に2026年7月末の日経平均株価を6万4300円超とした場合、国内の株式と投資信託残高は25年末からわずか半年で70兆~80兆程度も増える計算になる。潤沢な金融資産をもつ富裕層にとって、保有資産の価値が大きく目減りするリスクを抑えられ、さらなる資産拡大に繋げられるのだ。資産の大幅な増加は心理的なゆとりを生み、高級ブランドや貴金属、旅行、不動産などの消費を活発化させる。消費に回る資産効果は増加した70兆~80兆程度の3%とされ、最終的に2兆円を超える個人消費の伸びにつながるとの研究もある。大手百貨店としては高級ブランドを充実させることで、富裕層の受け皿になって効率よく売上げを稼いでいくという経営判断だと言うことだ。
また、大手百貨店が高級ブランドの売場に投資するのは、ブランドファンの顧客が直営店に行かないようにする目的もあると思う。ちまちました小ぶりな売場では品揃えできる商品も限られる。ならば、品揃えを直営店と同レベルにして来店動機に繋げていく。しかも、デパ地下を充実させれば、相乗効果が得られる。ブランド品を購入した後、その足で地下に降りて食材や惣菜、スイーツ、ワインなども買ってもらうわけだ。すでに米国の百貨店は、数を出して規模を追う戦略を改めている。画一的な店はもうお客に望まれなくなっているからだ。逆に大都市の一等地に1店舗しかなくても、そこが旗艦店としてのブランドバリュを発揮して上客を集客し、莫大な収益を上げてくれれば良いのである。日本の大手百貨店も地方店を閉店や営業休止して余力が出たところは、本店を旗艦店化していこうとしていると感じる。あのユニクロでさえレギュラー店の大量出店を見直し、大都市に集中的に出店して旗艦店を10年以内に約20店まで増やすという。老舗である大手百貨店なら尚更だろう。
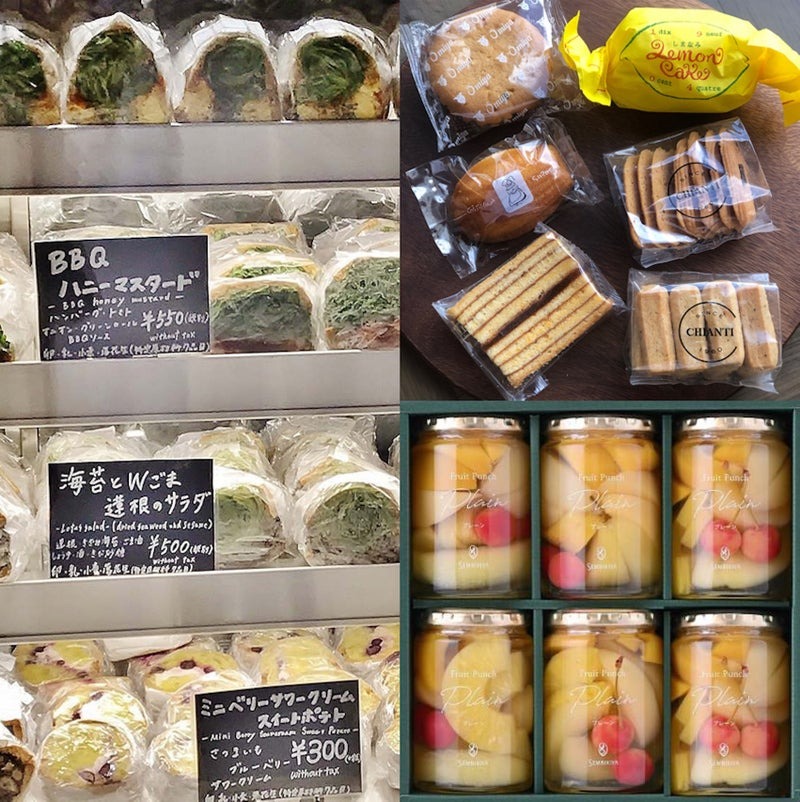
ここまで見ただけでは、大手百貨店は高級ブランドとデパ地下で稼げば十分だと考えているように思いがちだ。しかし、大手百貨店の売場の隅々まで細かく見みると、決してそんなことはない。デパ地下の食材はスーパーには売っていないような産直の生鮮品やグロサリーが揃い、実際に料理に使うと出来上がりのレベルが2段3段と上がっていく。例えば、肉類、鮮魚、塩干はもちろん、醤油・酢や味噌、カレー粉、ジャムやバターといった専門性を持つ食材もそうだ。うちの女性陣も「高級ブランドは直営店と変わりないけど、食材はデパ地下バイヤーのセンスが現れるわ」と、いつも感心する。また、老舗の惣菜店、菓子店などを誘致しても、その百貨店独自のオリジナル商品を開発したりと、わざわざ買い物に来てもらう施策にも手を抜かない。そうした商材が富裕層以下の贅沢消費を支えていることも記しておきたい。高級ブランドやデパ地下を主力商材にしても、サブになる商品をどこまで充実できるか。景気一服後を想定した対策も重要なテーマになる。
一方、地方百貨店が浮揚する気配はほとんど見られない。地方からは高級ブランドが撤退していき、デパ地下商材を手当する様子も見られるが、どこまで成長できるかは未知数だ。大手傘下であっても、どこに経営資源を集中させるかの俎上にあがれば、地方の店舗は閉店や営業休止の選択を免れない。富裕層やインバウンドを取り込むには魅力ある商材が欠かせないが、これまでぬるま湯に浸かりきってきた経営者やバイヤー陣にそれができるのか。百貨店に出店するバッグメーカーに勤める親族がこんな話をしていた。そのメーカーが展開する銀座の旗艦店に来店したお客は、「私が住む街の百貨店にもこのブランドはあるんだけど、品揃えが少なくてコレというものに巡り会えない。だから、東京旅行を兼ねて買い物に来ちゃった。ここには地方にはない商品がいっぱいあるから、来てよかった」と、接客したマネージャーに語ったとか。地方でも消費意欲が旺盛なお客はいる。そうしたお客が東京に吸い寄せられていることも、地方百貨店の窮状を指し示す。
ただ、こうした話はこのバッグメーカーに限ったことではなく、大手セレクトショップでもよく聞く話である。東京にある旗艦店と地方のショップではどうしても品揃えに差が生まれ、地方店の方が魅力的な商品が少なくなる。それを解消するのがECなのだが、お金持ちの中高年ほど現物を見て購入したい気持ちは強い。だから、ブランドは欲しいけど地元ではお気に入りの商品が見つからないから、ブランド難民化してしまうのだ。裏を返せば、大手百貨店が莫大な改装投資をして、高級ブランドやデパ地下の商材を充実させるのは、地方に住むブランド難民の受け皿にもなる狙いもある。いろんなお客が大手百貨店とECに吸い寄せられると、地方百貨店にできるのは定期催事で大手の商材を一時的に販売するくらいしかない。しかし、そんなイベントも経費を回収して余りある利益を出せるかは見通せない。それができないと判断したところは閉店や営業休止を選択するしかない。
かつてジャパネットたかたの髙田明会長はこんな話をしていた。「私が生まれたのは長崎県の平戸市。ここのイカはすごく美味しいのにあまり有名ではない。魅力ある商材として、多くの人に伝えようとしていないから。どんな地方にも隠れた逸品はあるはず。それを掘り起こしていくことも仕事だと思う」と。なるほどである。まさに地方百貨店がやることはそれではないか。テナントビル化しても暖簾が残るのであれば、地元の魅力ある産品を一つでも掘り起こして、地元のお客に提供する。お客もこんな商品が欲しかったと待ち侘びている。できなければ、大手が掻っ攫っていくかもしれない。地方をくまなく探って地域の商材を掘り起こさないと、埋もれていくだけだ。規模は百貨から数貨になっても、小売りの本質=顧客満足を提供することは変わらない。リスクや条件があるのは承知の上だ。四の五の言う前にチャレンジしなければ、生き残ることは限りなく不可能になる。
最終更新日:
ADVERTISING
PAST ARTICLES
【HAKATA NEWYORK PARIS】の過去記事
RANKING TOP 10
アクセスランキング
BALENCIAGA 2027 Summer Collection
ISSEY MIYAKE 2027 Spring Summer
Yohji Yamamoto 2027 Spring Summer
COMME des GARÇONS 2027 Spring Summer
Mame Kurogouchi 2027 Spring Summer