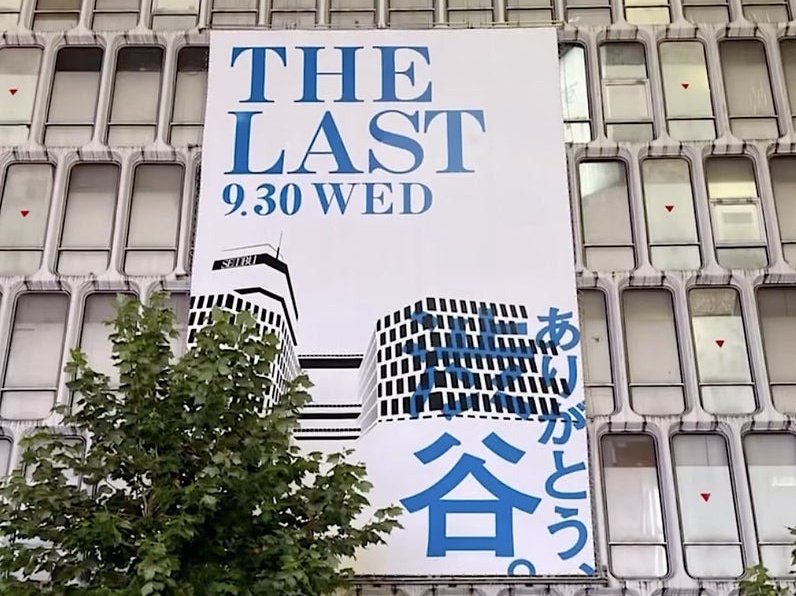

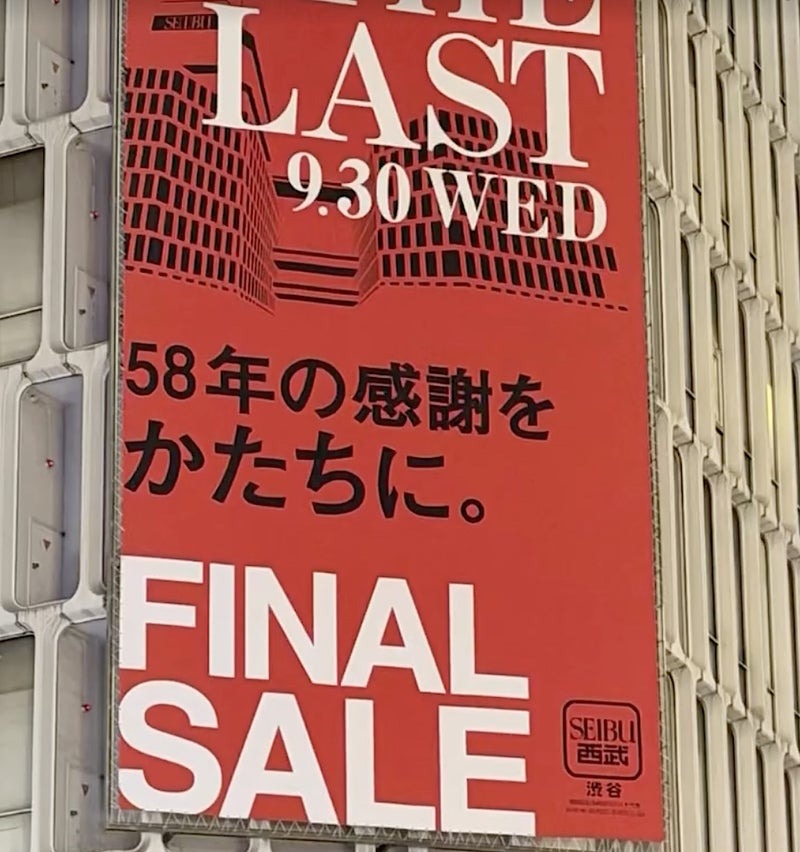
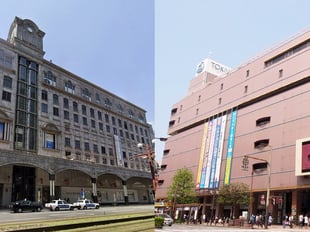
そごう・西武百貨店の西武渋谷店=渋谷西武が2026年9月末で、58年の歴史に幕を閉じた。メディアでは営業終了の理由がいろいろ語られたが、少し時間が経ったので改めて歴史を振り返りながら深掘りしてみたい。西武百貨店は池袋駅で開業したことで、ラーメンデパート(お客がラーメンでも食べようかと立ち寄る程度で、ブランドなど買うものがない)と揶揄されるなど、暖簾に裏打ちされた三越や伊勢丹と比べてその格式はそれほど高くなかった。創業者の堤清二氏として忸怩たる思いがあったのも事実で、父・康次郎氏の言いつけに反して新規事業を積極的に進める中、「百貨店から百貨業へ」をスローガンに、西武百貨店の多角化に邁進していった。最初に着手したのは意外にも大卒男子の定期採用と労働組合の結成だった。康次郎氏は「ものを売るのは女の子でいい。頭のいい男がする仕事ではない」が口癖だった。まして労働組合などアカがすることだと論外だった。しかし、清二氏は父親の意思に反して、この二つを強行した。
それでも、西武百貨店の経営は順風満帆ではなかった。ロサンゼルス店の失敗。40数億円の負債、池袋店の火災、東京プリンスホテルの建設命令、負債の整理縮小、スーパー部門への本格参入、池袋パルコの開発、生活総合産業の理念、西武セゾングループの誕生と膨大な借入金、国土計画と西武鉄道による債務保証等など。創業者である堤清二氏の周辺では次々と難題が巻き起こった。一番の問題がセゾングループを拡大していく中で、中心となる西武百貨店やスーパー西友を出店するのに必要な資金が、銀行からの借入れだけでは賄いきれなくなったことだ。そんな中の1969年年には三菱商事との間で、年間50億円で4年契約の総額200億円の資金援助を受ける提携まで行っている。渋谷西武が開業したのは、その前年の1968年である。当然、借金経営は西武百貨店と西友の財務内容を悪化させ、低収益を余儀なくさせた。幹部たちは清二氏の行動に何度もブレーキをかけたが、本人は彼らを振り切り多店舗化、多角化路線を突き進んでいった。
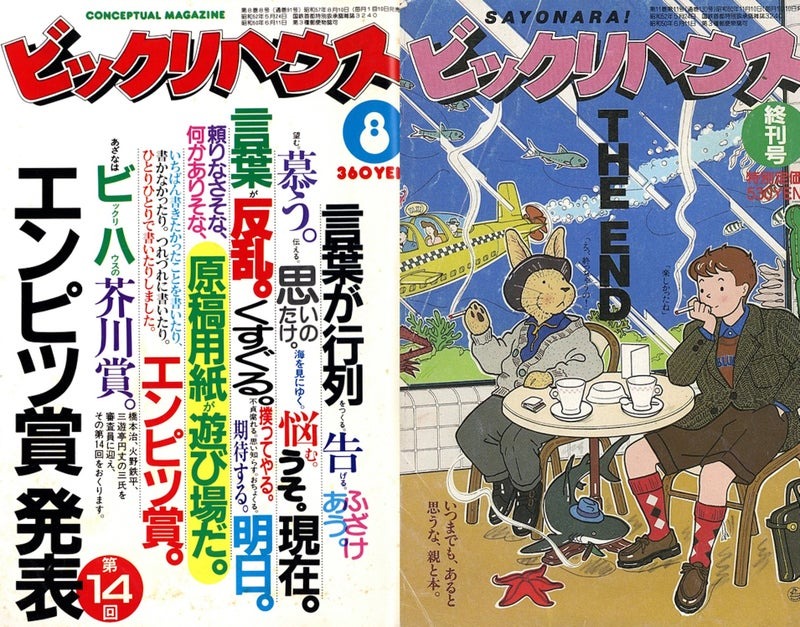
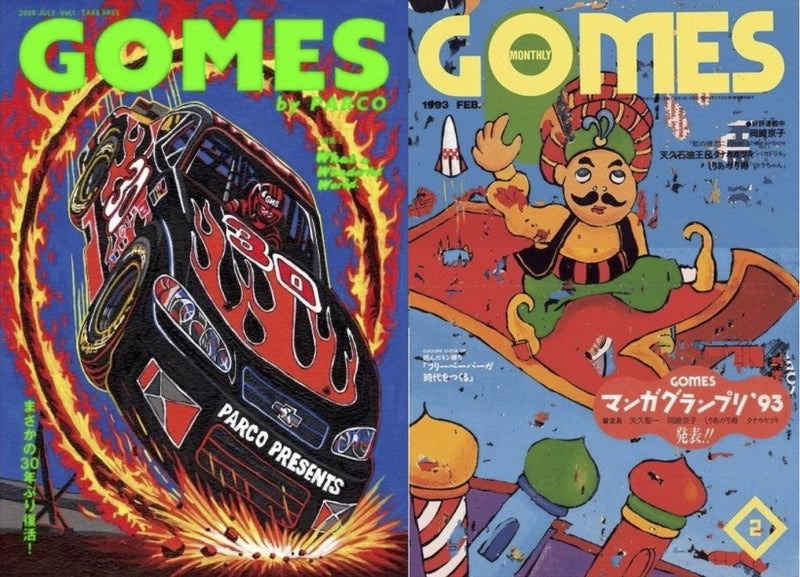
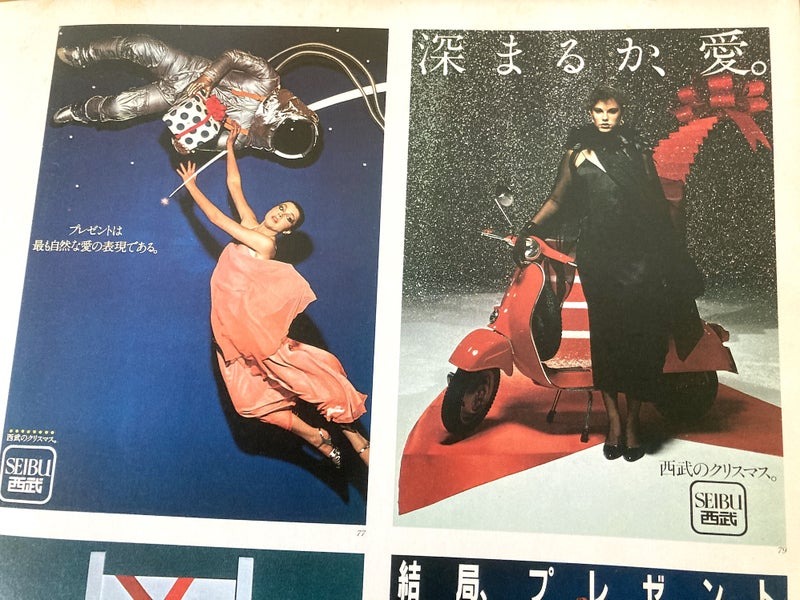
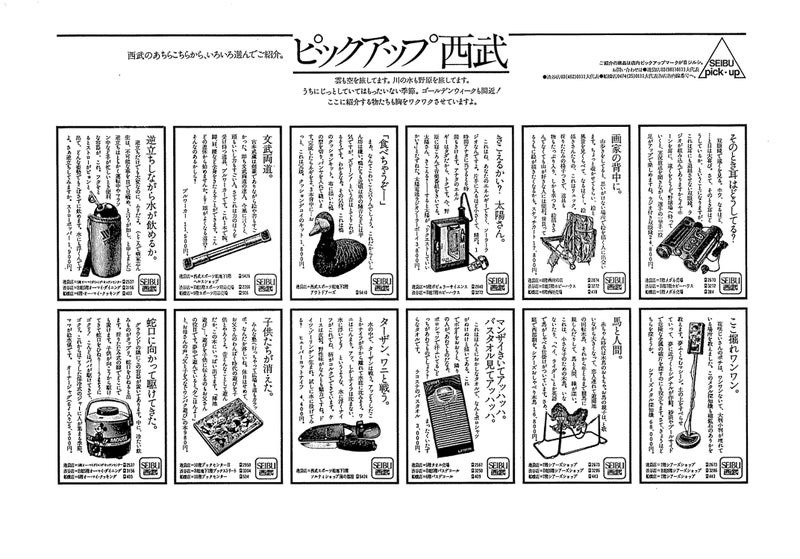
一方で、西武セゾングループは生活総合産業を唱えパルコ、無印良品、ロフト、シード、クアトロといった斬新な業態を次々と誕生させた。渋谷西武も気鋭のデザイナーが創り出すヨウジヤマモトやイッセイミヤケといったDCブランドの聖地となった。また、セゾングループは浅葉克己、田中一光、糸井重里、小池一子、山口はるみなど、錚々たるクリエーターによるプロモーションを展開。月刊ビックリハウスは、日常の驚いた出来事を投稿するビックラゲーション、ひと言フレーズのパロディをカレンダー形式で掲載した御教訓カレンダー等など。ゴメスは常識評論家鮫島鯱男氏による常識の権化、読者の馬鹿馬鹿しいプロフィールを採点するリレキ書の王様など、ともに斬新でディープな企画が目を引いた。型破りな新業態とメッセージ性の強い広告と読者からの投稿が生むサブカルチャーは、セゾングループのイメージとブランドを作り上げ、様々な文化が発信され、生活者を魅了していった。
その影で、西武セゾングループの膨大な借金は膨れ続けた。1983年の銀座進出=有楽町西武。1985年の筑波研究学園都市への出店=筑波店、同年の大阪・グンゼ工場跡地再開発で誕生したショッピングセンターへの出店=つかしん店である。有楽町西武は全く新しいタイプの百貨店として感性劇場、マインド・シアターと表現する。8階のセゾンスクエアでは各種ローン、証券、生保損保、映画演劇などのチケット販売を行い、非物販の割合を物販より高めた。それは端から百貨店の基本である対面販売を軽んじているように映り、業界では疑問視された。筑波店とつかしん店にも課題があった。筑波店の立地は、大手百貨店がどこも断ったという曰く付きの場所だった。つかしん店は開発をグループの西洋環境開発が担当するなど、無理やりコンセプトを作り上げたようなもので、無謀な開発であるのは否めなかった。三つのプロジェクトに要した投資総額は約450億円にも上った。
さらに1988年には世界有数のホテルチェーン、インター・コンチネンタルホテルズ・コーポレーション(IHC)の買収。借入金は2兆円にまで膨らんだと言われる。当時、金融界ではホテル事業の失敗で700億円の資金ショートが発生し、その煽りで西武百貨店が経営危機に陥ったとの噂まで流れた。堤清二氏は1991年の年明け早々に引退を表明した。その後のグループ経営は代表幹事によるものとしたものの、同年には西武百貨店を舞台にした高額医療機器の架空取引詐欺事件が発覚した。94年、東京地検特捜部は西武の本社などを家宅捜索。元部長など3人が逮捕された。新規事業、多角化路線を直走り、「お客は欲しい商品を買いたい」という小売業の命題を失った末の悲劇だった。清二氏の義弟として西武百貨店の社長を務めていた水野誠二氏は西武を去り、西洋フードシステムズ社長で代表幹事の和田繁明氏が西武百貨店の再建の陣頭指揮を取ることになった。
和田社長はスーパー、イトーヨーカ堂のチェーンオペレーションをいち早く取り入れ、従来の方針を完全否定した。しかし、バブルが崩壊した時代に百貨店はかつてほど求められなくなり、不採算店のリストラに踏み切らざるを得なかった。一方、和田社長は2000年に民事再生法を申請した百貨店「そごう」の再建を日本興業銀行から託され、同社の社長にも就任。2003年、西武百貨店を子会社化する形でミレニアムリテイリンググループを発足させ、事実上の経営統合を行った。06年にはセブン&アイ・ホールディングスの子会社となり、09年ミレニアムリテイリング、そごう、西武百貨店の3社が合併し、現在の(株)そごう・西武が発足した。そごう・西武は2023年、セブン&アイ・ホールディングスから投資ファンド・フォートレス・インベストメント・グループに売却された。池袋西武は26年、売場面積を約半分に縮小して、低層階などには家電量販店のヨドバシカメラが入る新複合商業施設として27年以降の開業を目指すが、当初の計画から2年ほど遅れている。
そごうは横浜、広島、千葉、大宮の店舗を2026年から28年にかけて、総投資額100億円以上の大規模改装を実施する。横浜店は衣料品フロアを改装するほか、イベントスペースやカフェを新設。同じく広島店は中国・四国エリアで最大規模のコスメコーナーを開設し、女性客を開拓する。千葉店は同エリア最大のデパ地下にリニューアルして家族客を取り込み、大宮店は化粧品や食品売場を改装する。横浜店は総面積約13万平方メートルと、そごうでは最も広い。衣料品フロアの改装で、来店客がくつろげるイベントスペースやカフェを設け、体験型消費を促すようだが、どこまで集客に繋がるかは未知数。他の3店舗は全て地方百貨店で、改装以外のフロアがテコ入れ無しで、競争力を高められるかは不透明だ。そごう側は他のフロアは従来通り場所貸しで乗り切る考えだろうが、テナントに魅力がなければ相乗効果にはつながらない。現在でも横浜や大宮には競合する高島屋があり、広島も商業施設との競争が激化する。コテ先の改装で、どこまで経営再建につながるかは見通せない。
委託販売・消化仕入れでは生き残れないのか
2025年1月~12月の全国百貨店売上高は、5兆6754億円(既存店ベースで前年比1.5%減)となっている。そのうちインバウンドは、5667億円(前年比 12.7%減)と訪日外国人の客数は過去最高を記録したが、客単価が低い消耗品へ需要がシフトし、高級ブランドの衣料品が伸び悩んだことで全体として減収になっている。店舗別では、伊勢丹新宿本店が売上高4249億円(前年比 0.9%増) 、三越日本橋本店が同1690億円(前年比4.6%増)、高島屋 (連結)が同1兆323億円 (前年並み)、J.フロントリテイリング (連結)が同1兆2904億円 (前年比 1.7%増)と、大手百貨店は軒並み好調だ。一方、採算が悪化した地方百貨店は立ち直る気配は見えず、閉店や営業休止が相次いでいる。2026年は高島屋堺店、名鉄百貨店本店、藤井大丸、高島屋洛西店、東武宇都宮百貨店大田原店など5店舗が営業を終え、11月にはスズラン前橋店、27年8月末には大丸下関店も閉店する。すでに百貨店が1店舗もない県が山形、徳島、島根、岐阜と4県もある。
地方百貨店がここまで追い込まれた背景には、百貨店が1950年代から取り入れてきた委託取引や派遣販売という独特の取引形態が関係する。委託取引とは、メーカーから商品を一時的に預かって店頭に並べ、シーズン中に売れ残った在庫は、すべてメーカーへ返品するスタイル。百貨店側は売れた分だけを仕入れた形にするため、在庫リスクを負うことはない。また、派遣販売とは、ブランドのハコ(インショップ)など店頭での接客や販売は、百貨店の従業員ではなくメーカーが派遣した販売員が務めるもの。その人件費や教育のコストは、原則としてメーカー側が負うので百貨店の持ち出しはない。一方、メーカー側は商品の返品リスクや販売員の人件費を負担するので、百貨店への商品の卸価格(掛け率)には応分のコストを上乗せする。だから、商品の販売価格は割高になる。商品を買い取らずに在庫リスクを避け、販売コストもカットしているため、低収益構造からは脱却できない。売上げ不振が続けば、利益が出ずに赤字に陥る。それがメーカーの取引意欲を削ぎ、ブランドが集まらないという悪循環を引き起こし、閉店や営業休止に追い込まれるのである。
アパレル業界との取引では、百貨店はその優越的な地位を利用し、取引先のメーカーに犠牲を強いて、自らはコストを下げる努力を怠った。百貨店系アパレル商品は、バブル崩壊後の平成不況で売れなくなったため、百貨店は自社の利益を確保する目的でメーカー側に10~12%もの納入掛け率の切り下げを要求した。だが、メーカー側も自社の利益を取らないと採算が合わなくなることから、製造コストが安い中国などでの生産に切り替えた。ところが、商品のクオリティが下がってお買い得感を失い、顧客離れを招いてしまった。この問題は大手の百貨店も地方の百貨店も変わらない。そんなビジネスを続けていれば、品揃え計画を立案し商品を調達するバイヤー、仕様書から販売までの責任を担うマーチャンダイザーが育つわけがない。巷では、ユニクロなどの台頭が影響したと言われるが、根本的なことはユニクロが商品にかける原価率と百貨店系アパレルのそれとでは、ユニクロの方がはるかに高いということ。それだけ質が高くて値ごろな商品を提供すれば、お客がユニクロを選ぶのは当然のことである。
百貨店の市場規模はピークだったバブル期から縮小している。2025年は1.5%減の5兆6754億円と、最盛期の半分以下だ。ただ、東京、大阪、名古屋、京都、神戸、福岡などの全国10都市の売上高は近年、都市部の富裕層やインバウンド需要の牽引により好調に推移している。直近の2026年8月をみても、全国百貨店売上高が4221億円余で前年同月比2.6%増であるのに対し、売上げの約8割を占める10都市は3.3%増と全国を上回っている。大都市の百貨店には宝飾品や輸入時計、ラグジュアリーブランドなどが揃い、デパ地下にも生鮮品や惣菜、グロサリーやワイン、菓子やベーカリーが充実する。ただ、その展開スタイルは自社で商品を仕入れて編集した売場というより、多くがテナントを誘致し消化仕入れする手法に過ぎない。また、アパレルを中心に委託取引・派遣販売員という制度は残ったままで、低収益構造は変わらない。それでも、大手百貨店は高級ブランドをはじめとした強力な商品力を持つから、高い集客力を発揮して売上げに繋げることができる。
大手百貨店が今後も安泰かと言えば、そんなことはない。かつては売上げ3位だった池袋西武は低層階に家電量販店のヨドバシカメラが入居した。親会社のセブン&アイ・ホールディングスがコンビニ事業に専念するため百貨店を切り離したにせよ、西武百貨店としても自前で商品を揃えて売るより、好立地の売場をテナントに貸して賃料を得た方が得策との経営判断だったと思う。ただ、池袋ではビッグカメラやヤマダ電機といった有力プレイヤーが迎え撃つ。テナント誘致は単に不動産オーナーという立場で、店子を集めた商業ビルに姿を変えたに過ぎず、インバウンド需要に乗っかる不安定なビジネスというしかない。もちろん、旧態依然とした百貨店では、新鮮味がなく取引先の出店意欲を削いでしまう。渋谷の東急東横店が渋谷スクランブルスクエアに再開発され、東急本店も物販やミュージアムにホテルやマンションを加えた複合ビルに生まれ変わる。それは東京でも百貨店だけでは勝負にならないことを暗示する。さらに渋谷西武の跡地利用が白紙なのは、地権者からすれば再開発ビルでも不安定要素が尽きないからだ。
堤清二氏が創り上げた西武セゾングループ。中核を担った西武百貨店は小売りの本質を突き詰めず、脇を固めるスタッフとともにライフスタイルやカルチャー、ムーブメントといった虚像のまま直走ってしまった。流通戦争の敗北後に残ったのは、コンクリートの廃墟と膨大な借金。清二氏は実業家、経営者、文化人として野望を追い、その果てに待ち受けたのは寂しい末路だった。ただ、そんな時代に百貨店で買い物していた人間としては時代の空気を感じられたし、心地いい体験ができたのも事実だ。あれから数十年、小売業は完全に変わった。米国のメタは、スマートフォンの対話アプリに買いたい商品を依頼すれば、複数サイトから探して候補を比較、提案してくれる個人向けAIエージェントの提供を始めた。確かに買い物を代行してくれるAIは脅威だが、品揃えを駄別化したり、ブランドや価格で仕掛けて競争力をもち、特定のターゲットを捕捉できる小売業は勝ち残ると言われる。
やはり店舗に出向いて買い物する楽しさ、接客を通じて得られる感動、満足を提供できる業態=お客と結びつけるところは勝てるのだ。新しい商品は次々と生まれ、ブランディングにも鎬を削る。東京では再開発ビルの建設ラッシュで、それらを受け入れる器は十分すぎるほどある。なのに、テナント誘致は進まず、空きスペースはむしろ増えている。だからこそ、急場しのぎの穴埋めではなく、百貨店に代わる新たな小売業を考えていく必要がある。カリスマ的リーダーや類稀な業態を期待することは時代錯誤なのかもしれない。だが、皆が知恵を絞って創り出していくことは決して不可能ではないと思う。
最終更新日:
ADVERTISING
PAST ARTICLES
【HAKATA NEWYORK PARIS】の過去記事
RANKING TOP 10
アクセスランキング
【2026年下半期占い】12星座別「日曜日22時占い」特別編