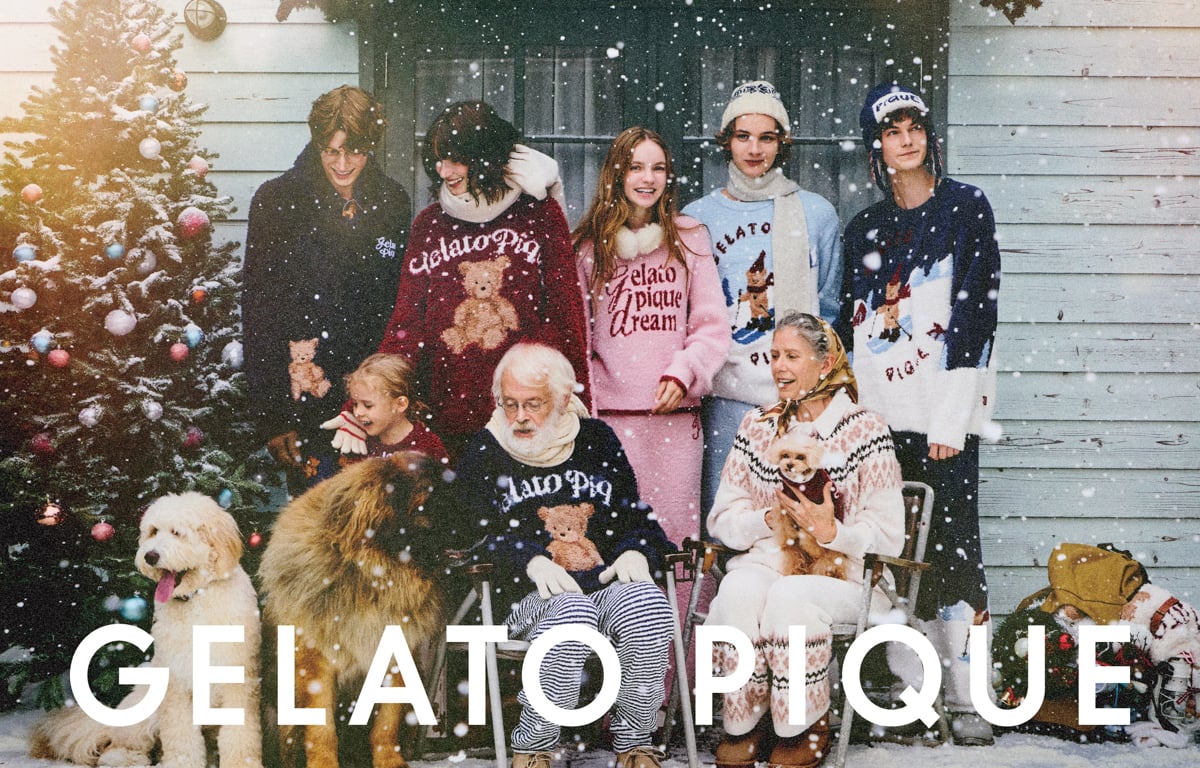
「ジェラート ピケ」2025年ホリデーシーズンのヴィジュアル
Image by: ジェラート ピケ
マッシュホールディングスが、2026年8月期連結業績を発表した。売上収益は前期比10%超増で目標としていた1500億円を突破し、6期連続で増収を達成。営業利益は前期に続いて実数を非公開としたが、150億円に近づいているという。なお、前期から上場準備の一環および海外展開の強化に向けて会計基準を国際会計基準(IFRS)に切り替えた。2027年8月期も、既存ブランドの拡大を軸にしながら増収増益を目指す。
ADVERTISING
ファッション事業好調、ジェラピケは約50億円の増収
事業別では、ファッション事業はほぼすべてのブランドが前期超えで着地。主力の「ジェラート ピケ(gelato pique)」の売上高が前期から50億円近く増収し、400億円目前まで成長した。「スナイデル(SNIDEL)」は海外売り上げが2桁で伸長し、国内も堅調だったことからブランド全体で250億円を突破。「フレイ アイディー(FRAY I.D)」は100億円を射程圏内に捉え、ここ数年ターゲット見直しを進めてきた「セルフォード(CELFORD)」は過去最高売上を記録するなど、おしなべて順調に推移している。
酷暑対策として、ブランド横断で機能性素材の商品を投下したことも全体を押し上げた。瀧定名古屋と共同開発した、紫外線や近赤外線対策素材の「ルミシェード(LUMISHADE)」をスナイデルなど7ブランドで採用した結果、酷暑対策の機能性商品の売り上げは前期の約3倍に伸長。一般的に、紫外線対策ウェアがモノトーンやシンプルなデザインが多い中で、同社らしいデザイン性を掛け合わせたことでヒットしたと分析している。
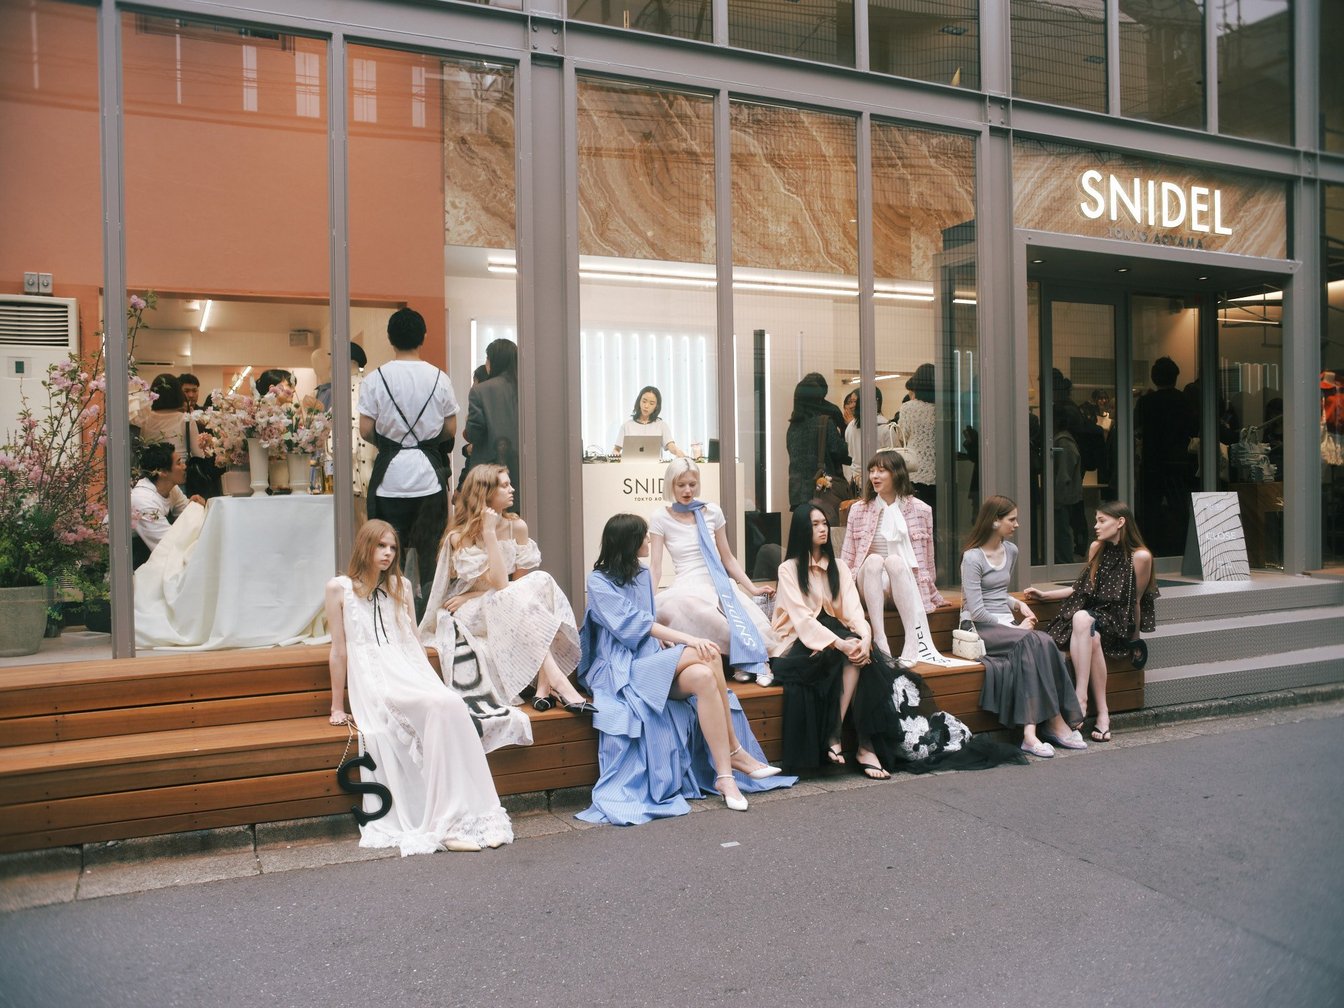
今年4月にオープンしたSNIDEL TOKYO AOYAMA店
Image by: SNIDEL

サンリオハウスが“爆発的”な伸び
強化カテゴリーに掲げているメンズ、ライセンス&IP、キッズ&ベビーの3事業は、各カテゴリーの売上内訳は非公開としたが、全体で目標の300億円を超え、350億円を突破。特にライセンス事業をけん引する「バブアー(Barbour)」は、3年前から売り上げが約4倍に拡大しており、イギリスの本国チームからも高い評価を得ているという。
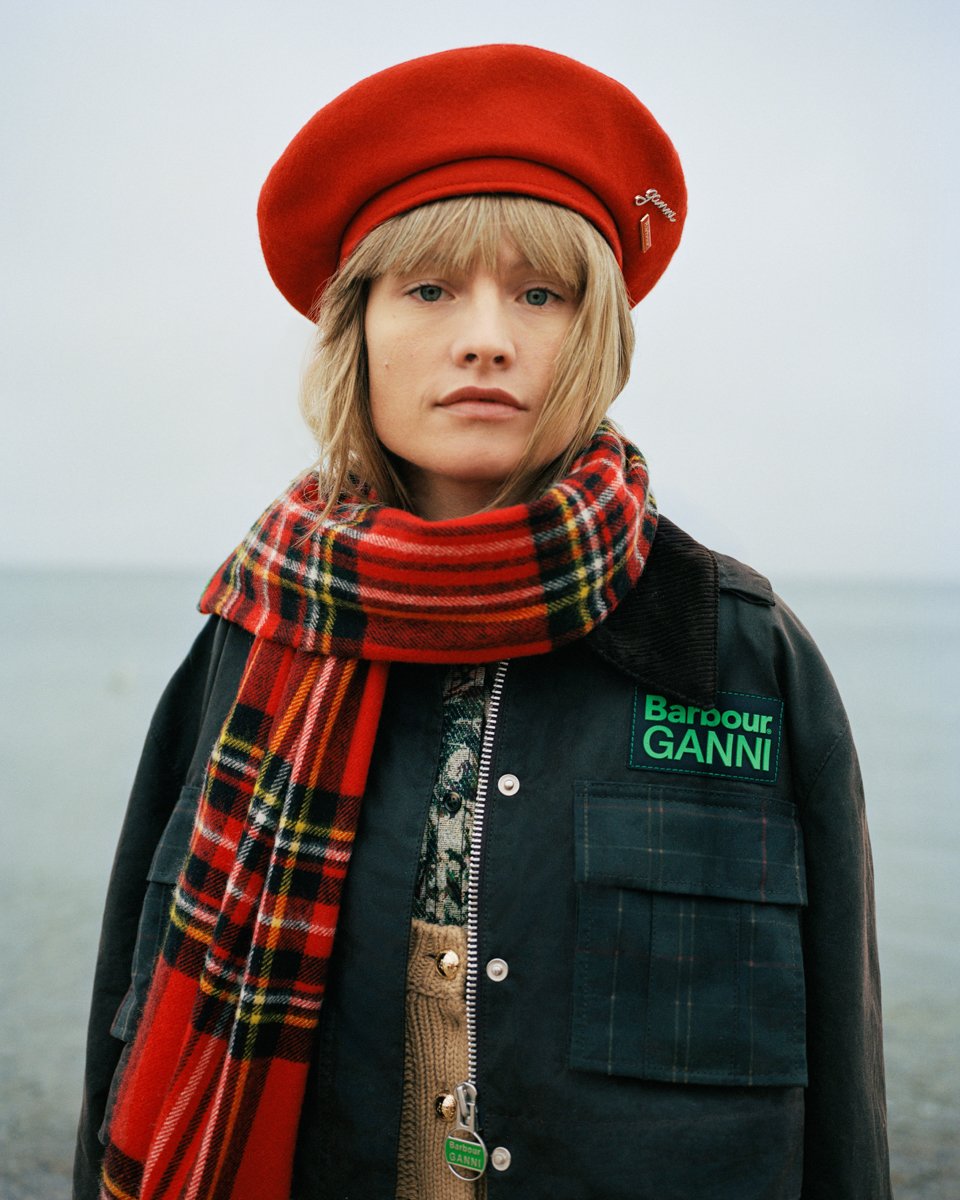
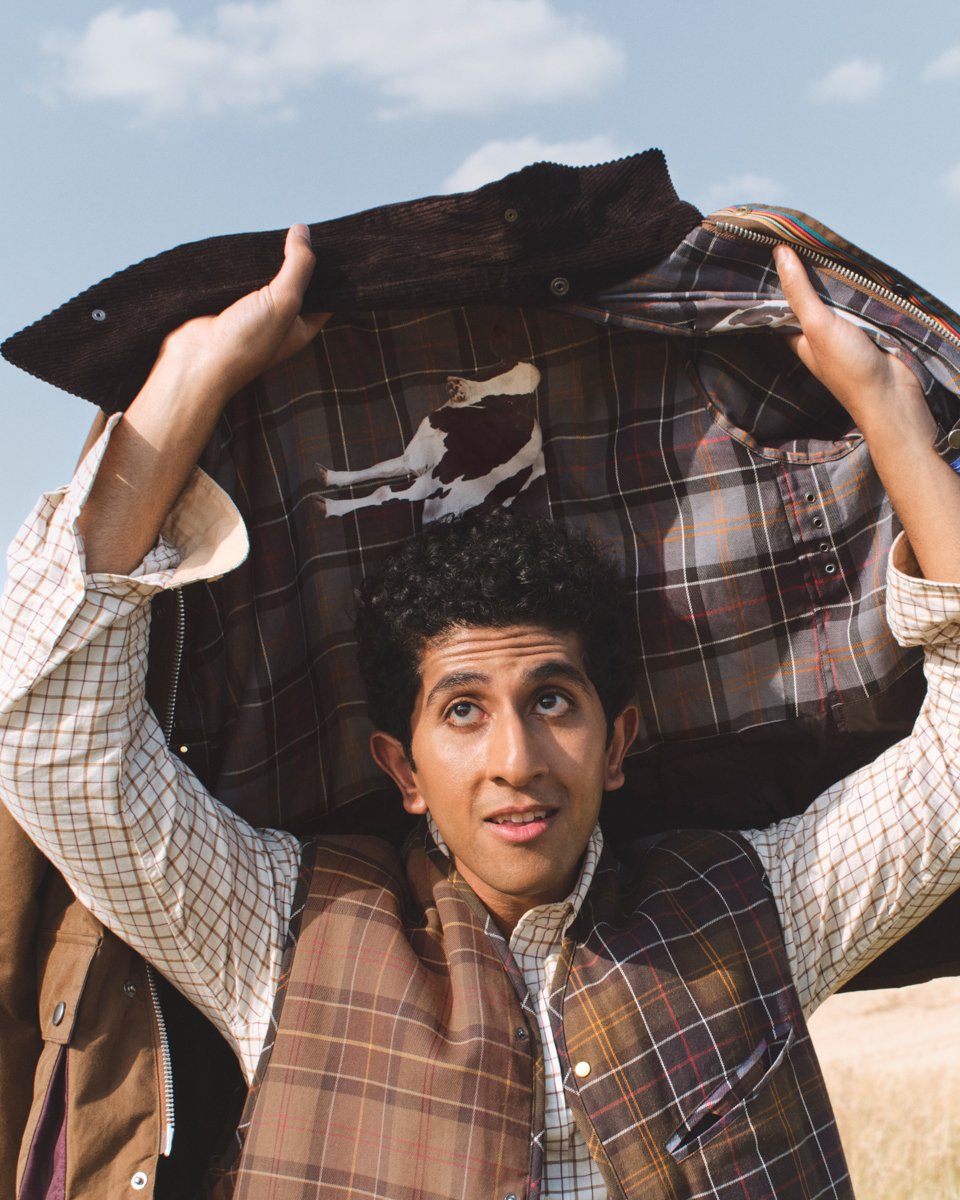
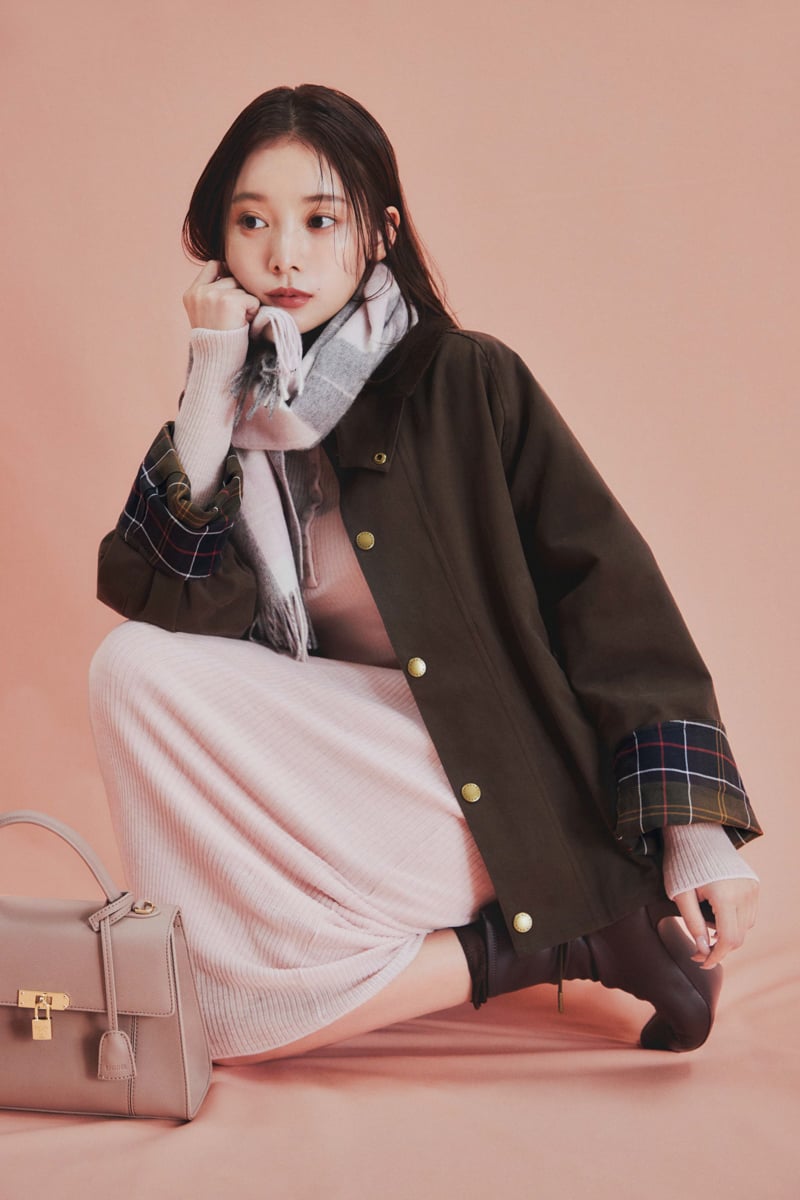
バブアーとガニーのコラボレーションは第4弾まで続く人気企画
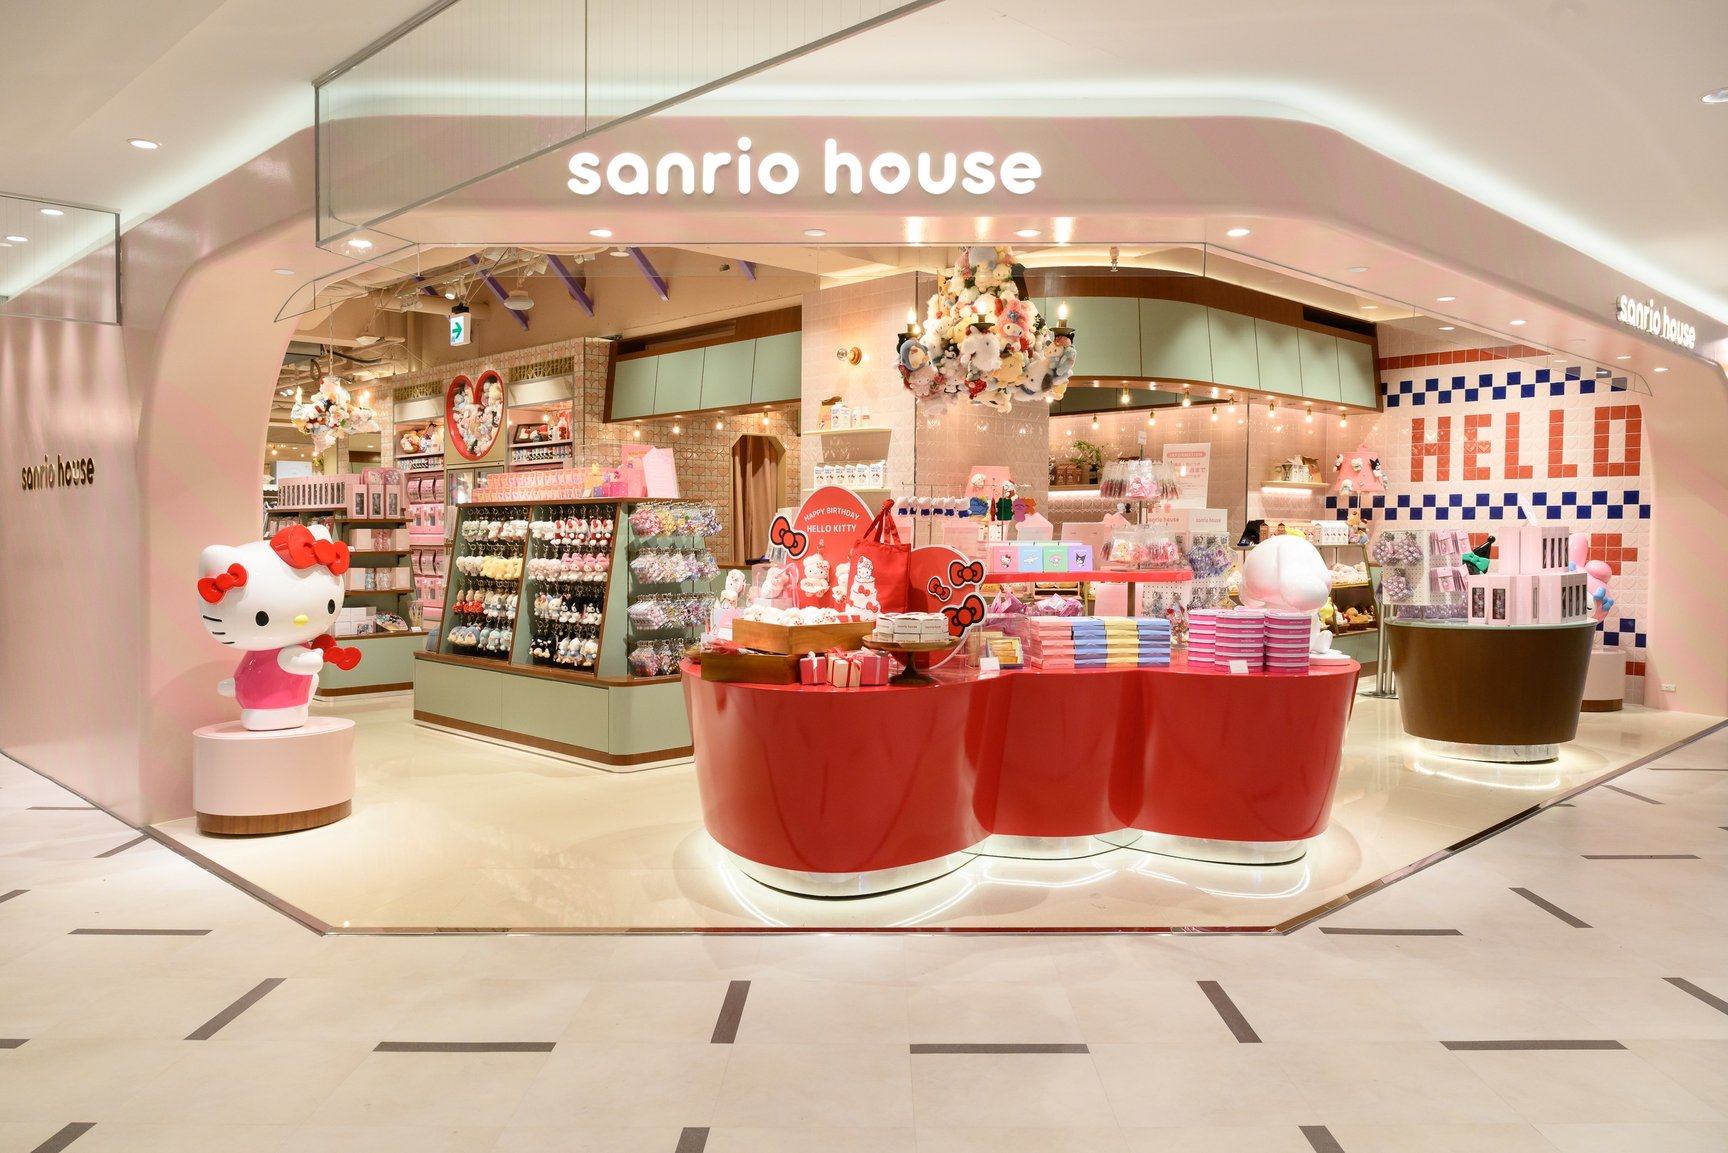
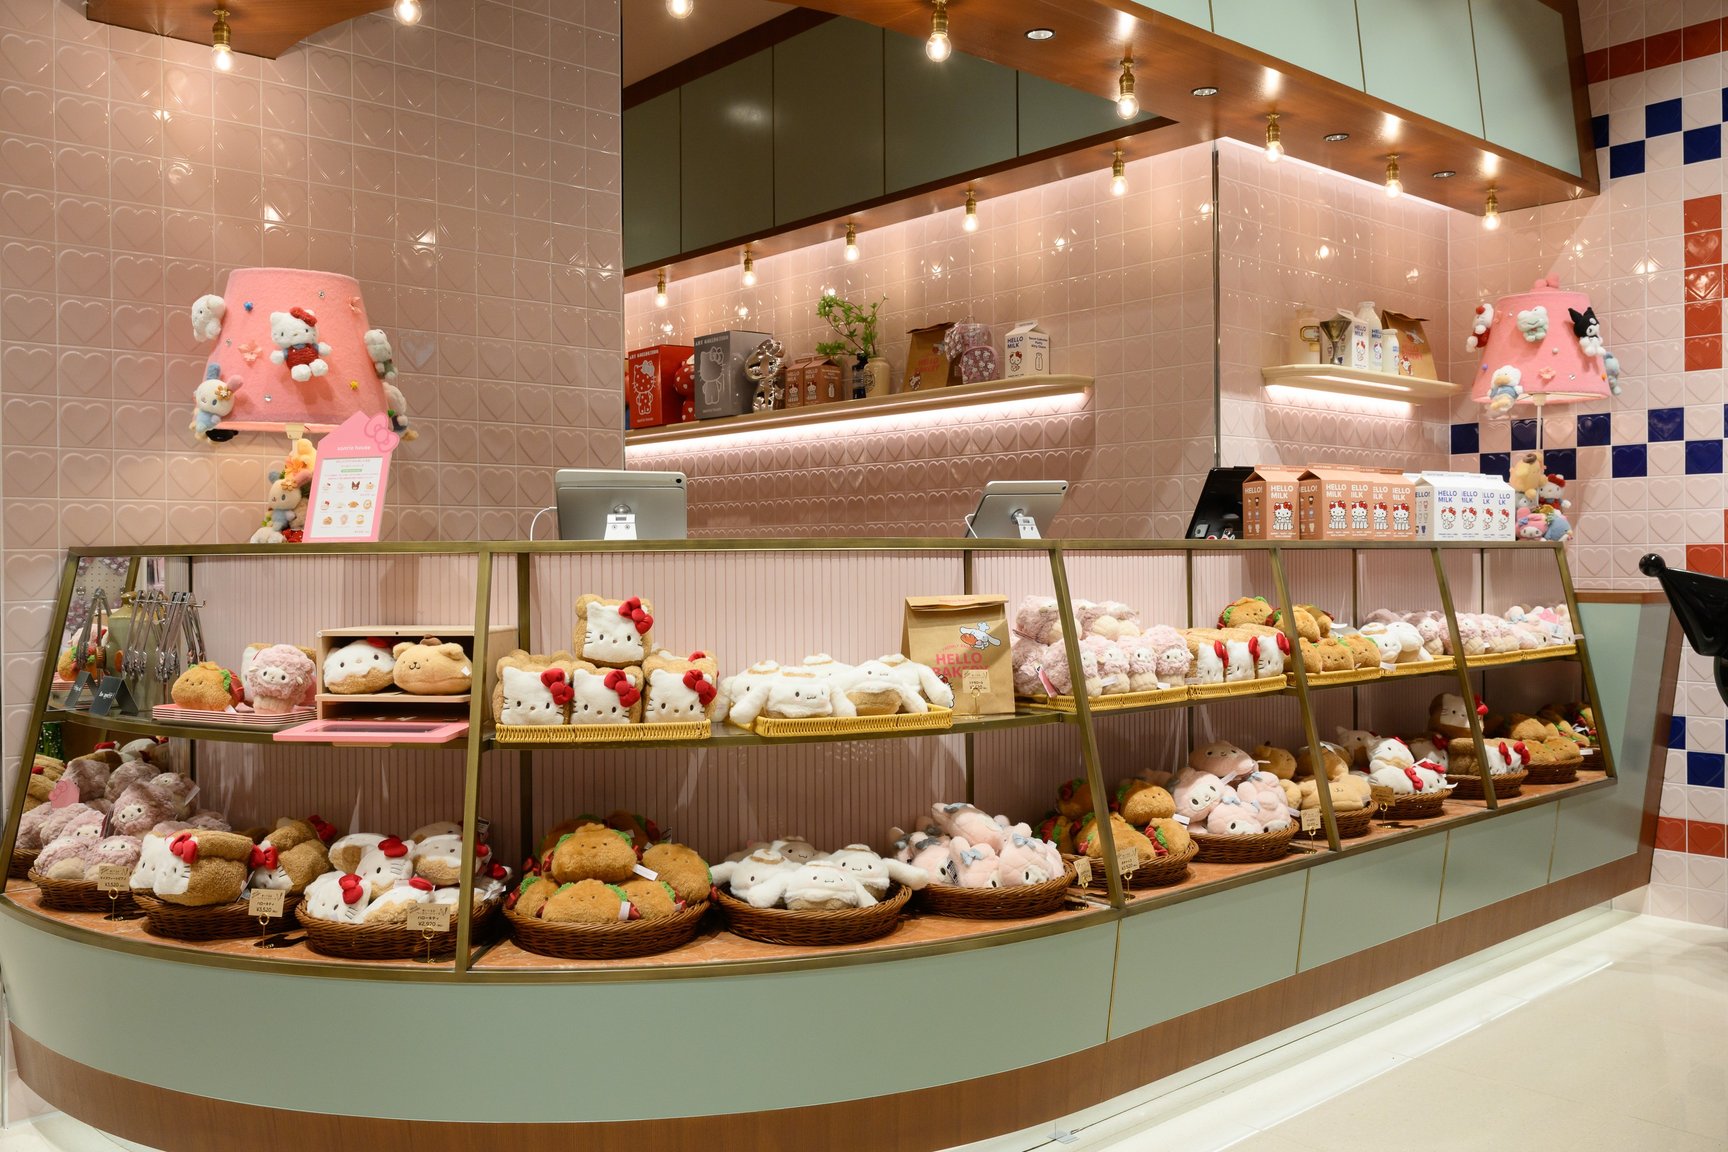
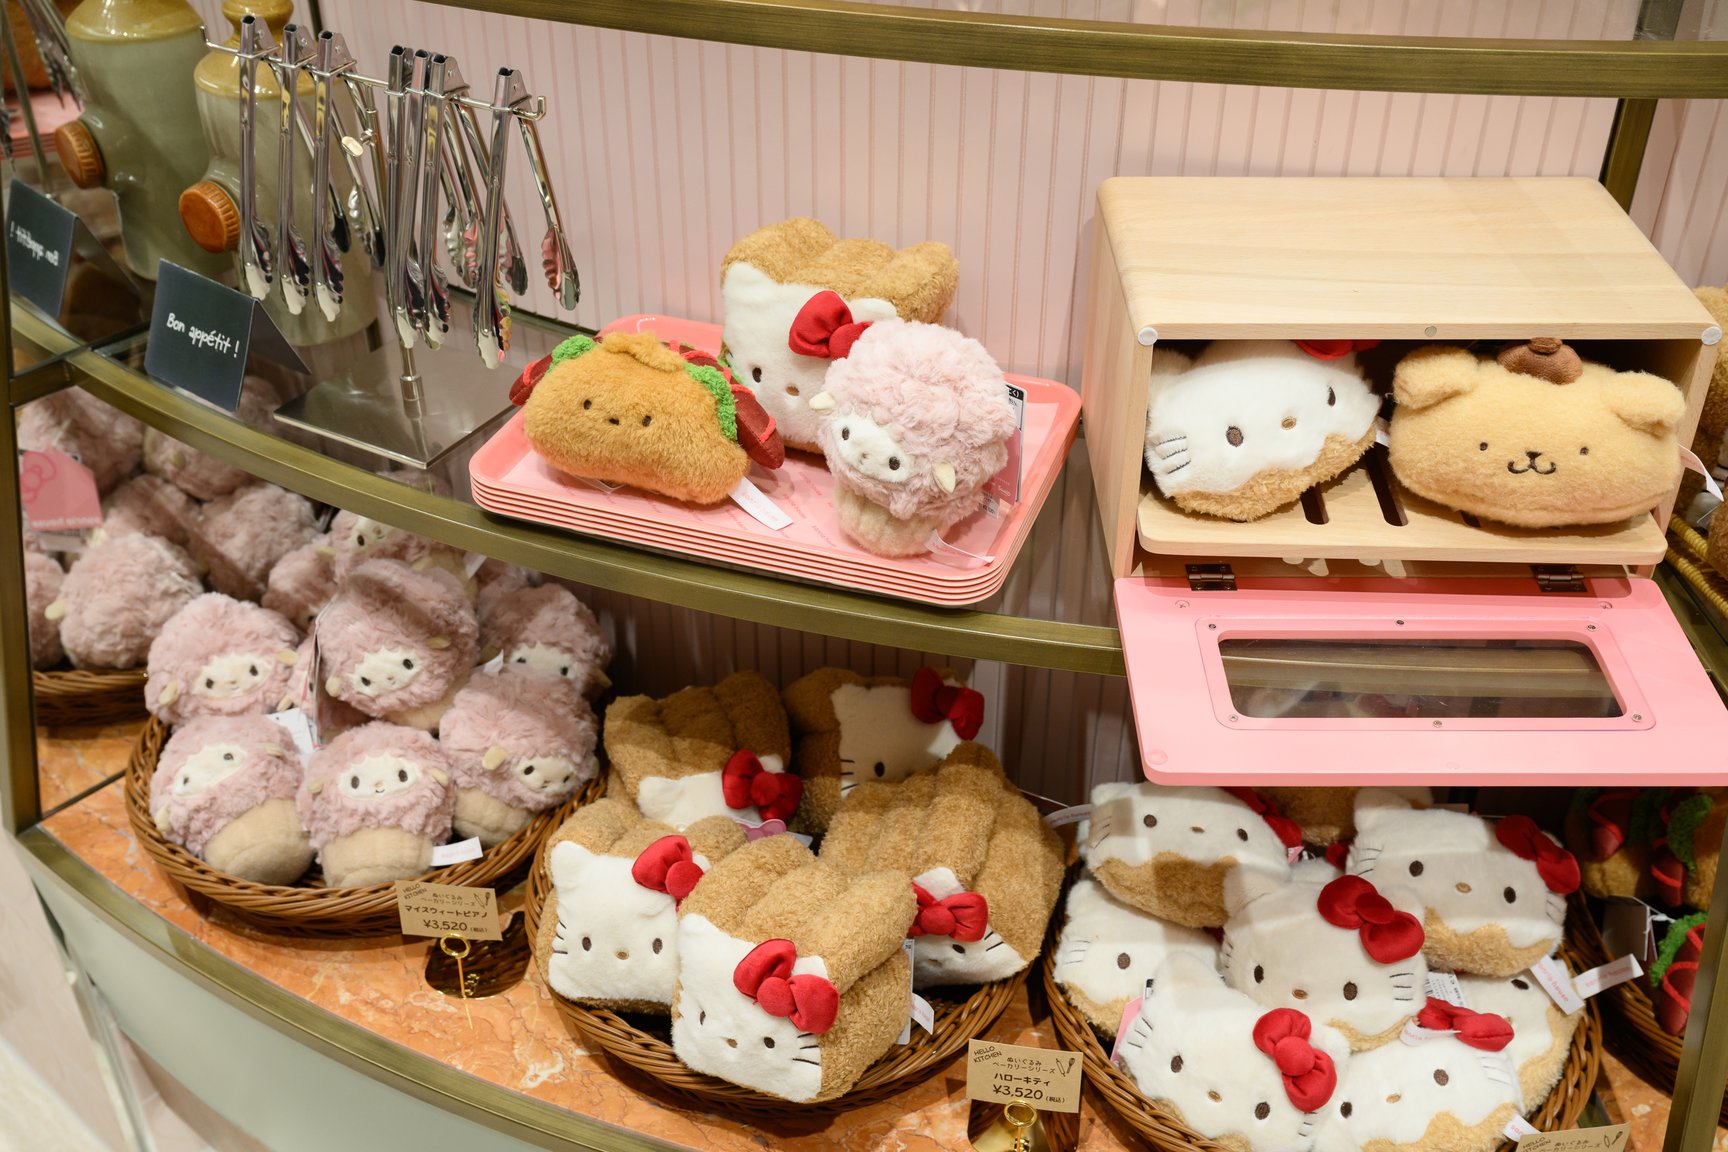
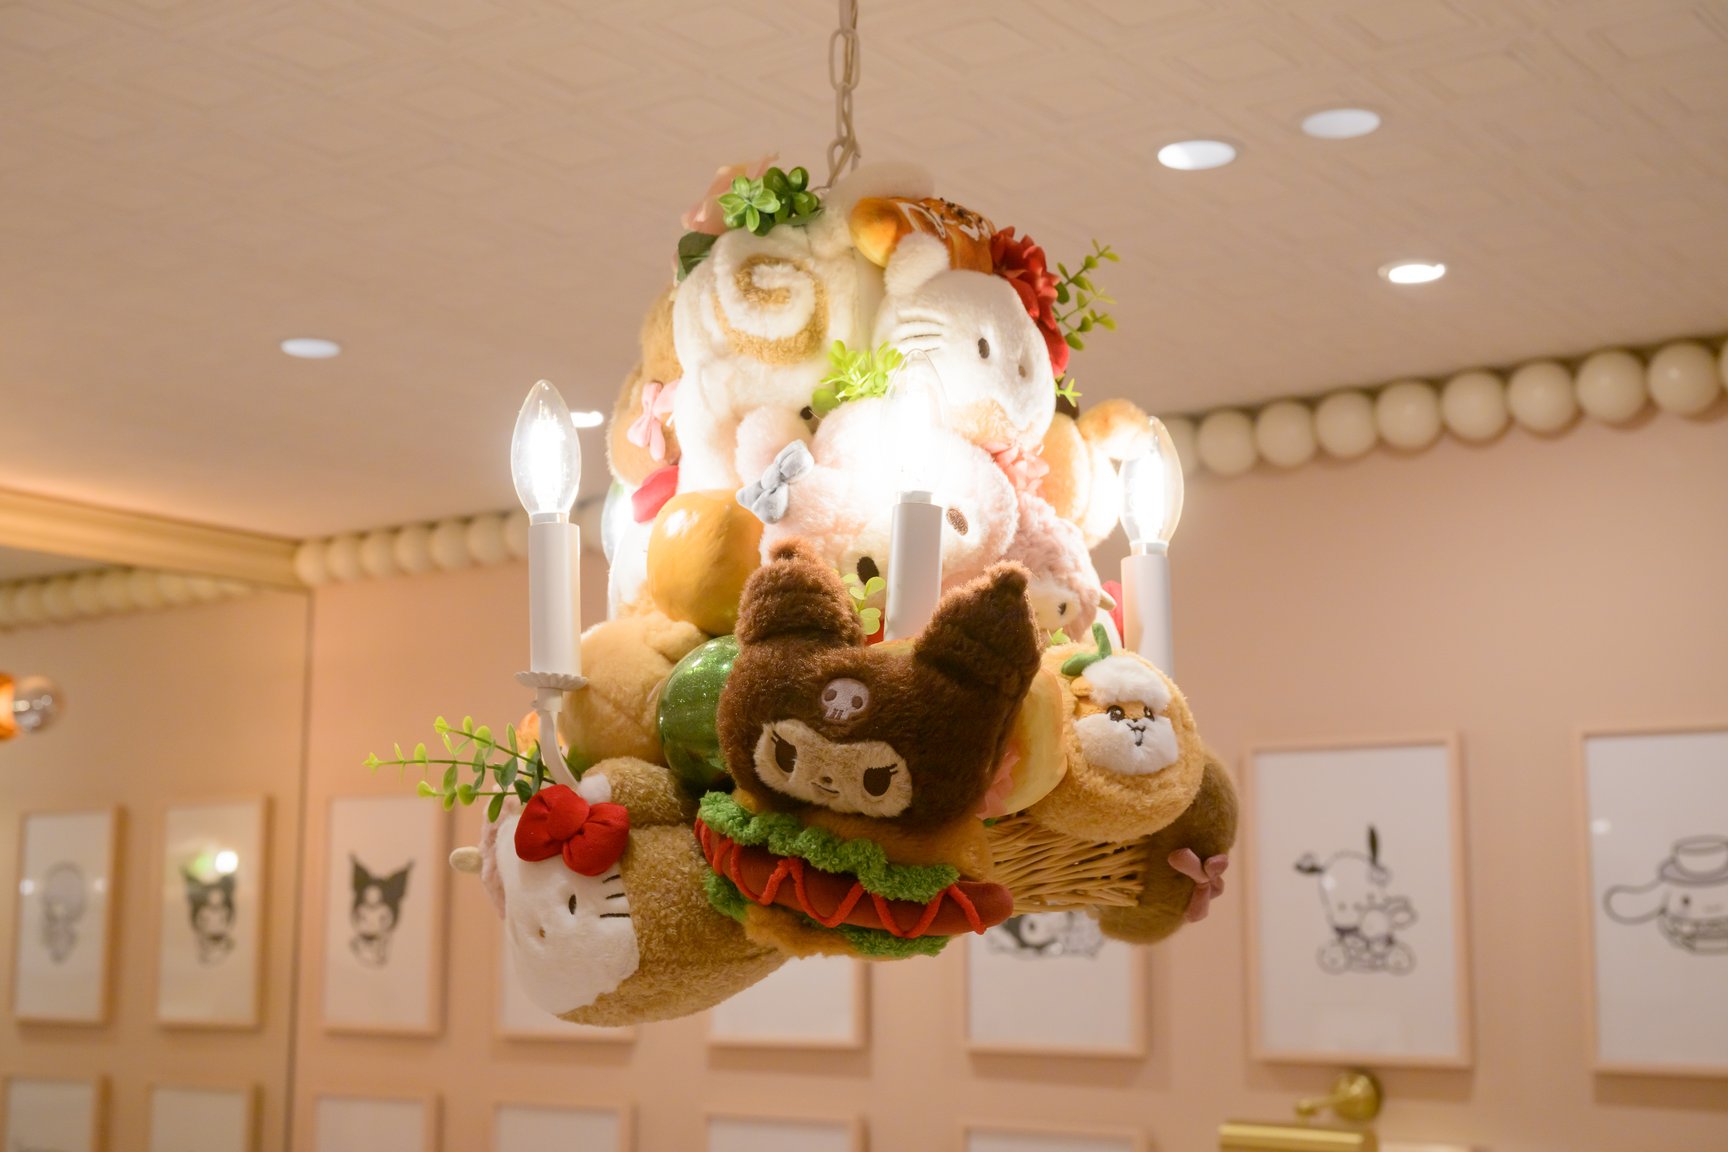
キャラクターIP事業は今年3月に始動した新業態の「サンリオハウス(sanrio house)」が成長ドライバーとなった。ルミネ新宿、ルクア大阪に続けて出店し、来店事前予約や整理券制になるなど反響は高く、“爆発的”な伸びだという。この秋は名古屋PARCOに初のカフェ併設店をオープンしたばかりで、まもなく渋谷PARCOにも出店する。
自社IPではジェラート ピケでスターバックス コーヒーと初のコラボを実施。こうした自社IPを活用した事例を今後も広げる考えだ。
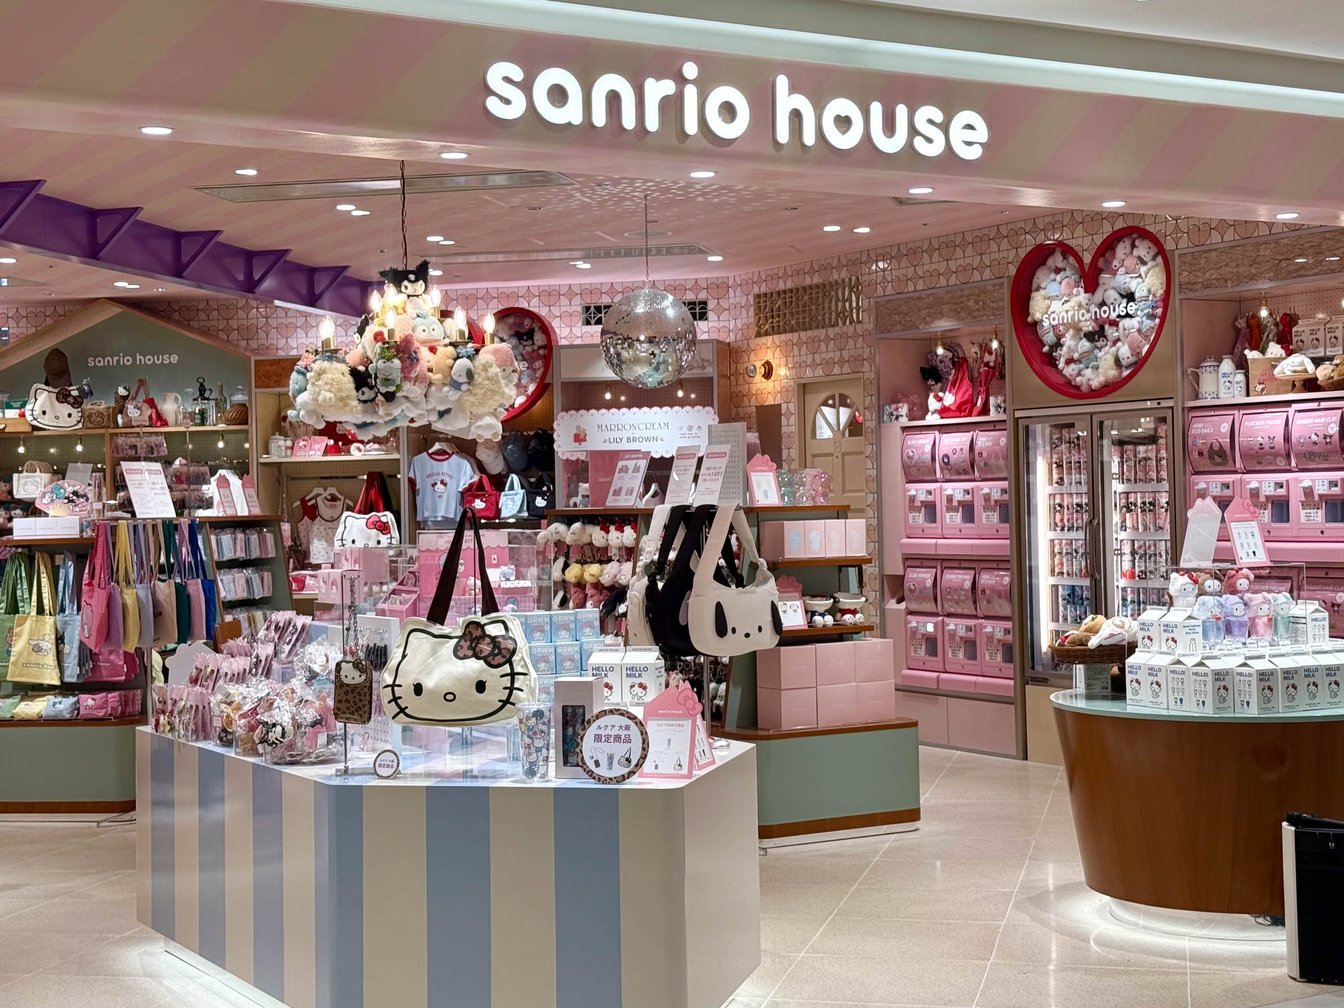
サンリオハウス ルクア大阪店
海外40%増、現地MD強化が奏功
海外事業は目標としていた前期比30%増に対し、同40%超増となった。2026年8月末時点の海外店舗数は、中国本土172店、台湾17店、香港14店、韓国4店、米国2店、タイ2店、マカオ1店の計212店で、期中の純増は1店舗のみだったが、中国や韓国で新体制による現地MDを強化したことで既存店の力を引き出せた結果だという。中国では2025年3月に買収した現地企業が運営する高価格帯ブランド「ヴィヴィニコ(IIIVIVINIKO)」が横ばいだった一方で、より手に取りやすい価格帯で展開している姉妹ブランドの「ノー ディレクション プラス(NO DIRECTION+)」がけん引した。
今期は中国でのさらなる投資、韓国での出店、コロナ禍でストップしていた東南アジアも再度開拓を進めるとしている。
ビューティ事業は横断イベントが好調、OMOが加速
ビューティ事業は近年推し進めてきた構造改革が結実。「THE ORGANIC DAYS」や「Biople FES」といったEC・店舗連動型イベントなどOMO戦略が奏功。新たな公式オンラインストア「MASH GO GREEN STORE」の開設も貢献した。
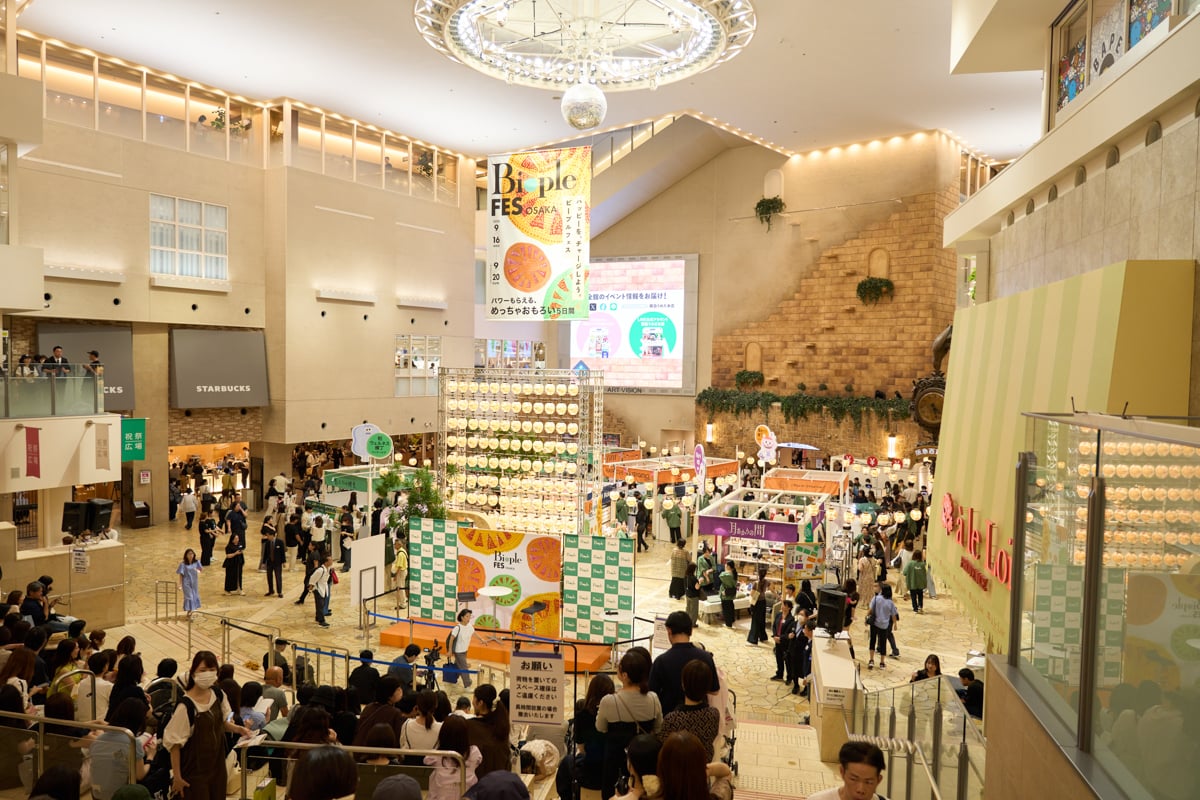
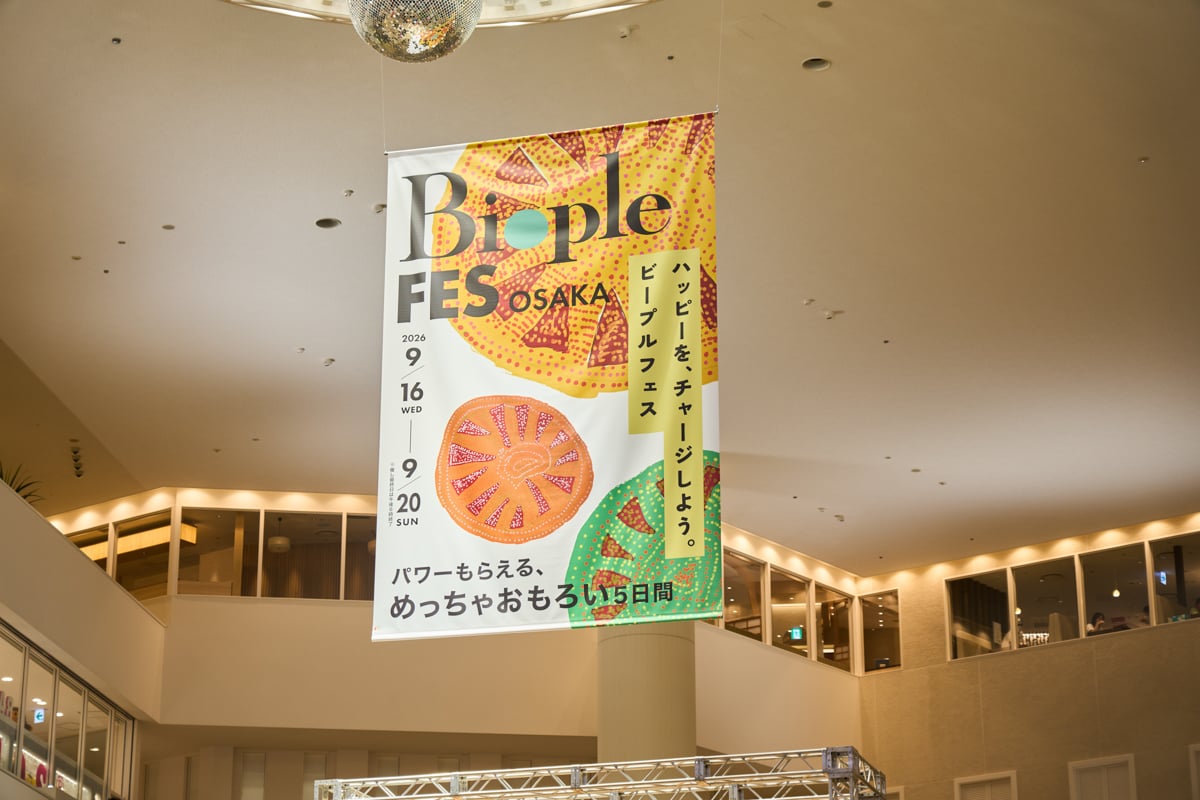
また、「トーン(to/one)」が2期連続、「エコストア(ecostore)」が3期連続で2桁成長を維持。エコストアは一部で国内生産をスタートし、日本企画の商品もラインナップしている。
フード事業は「ジェラート ピケ カフェ(gelato pique cafe)」がけん引するなどで、「パリヤ(PARIYA)」の譲渡分を除き増収で着地。新ブランドの「ソバ フタツ(SOBA FUTATSU)」はファッションで培った世界観の訴求力を応用し、“ウェルネスフードとしてのそば”を提案。今期は蕎麦事業全体を軌道に乗せる考えだという。
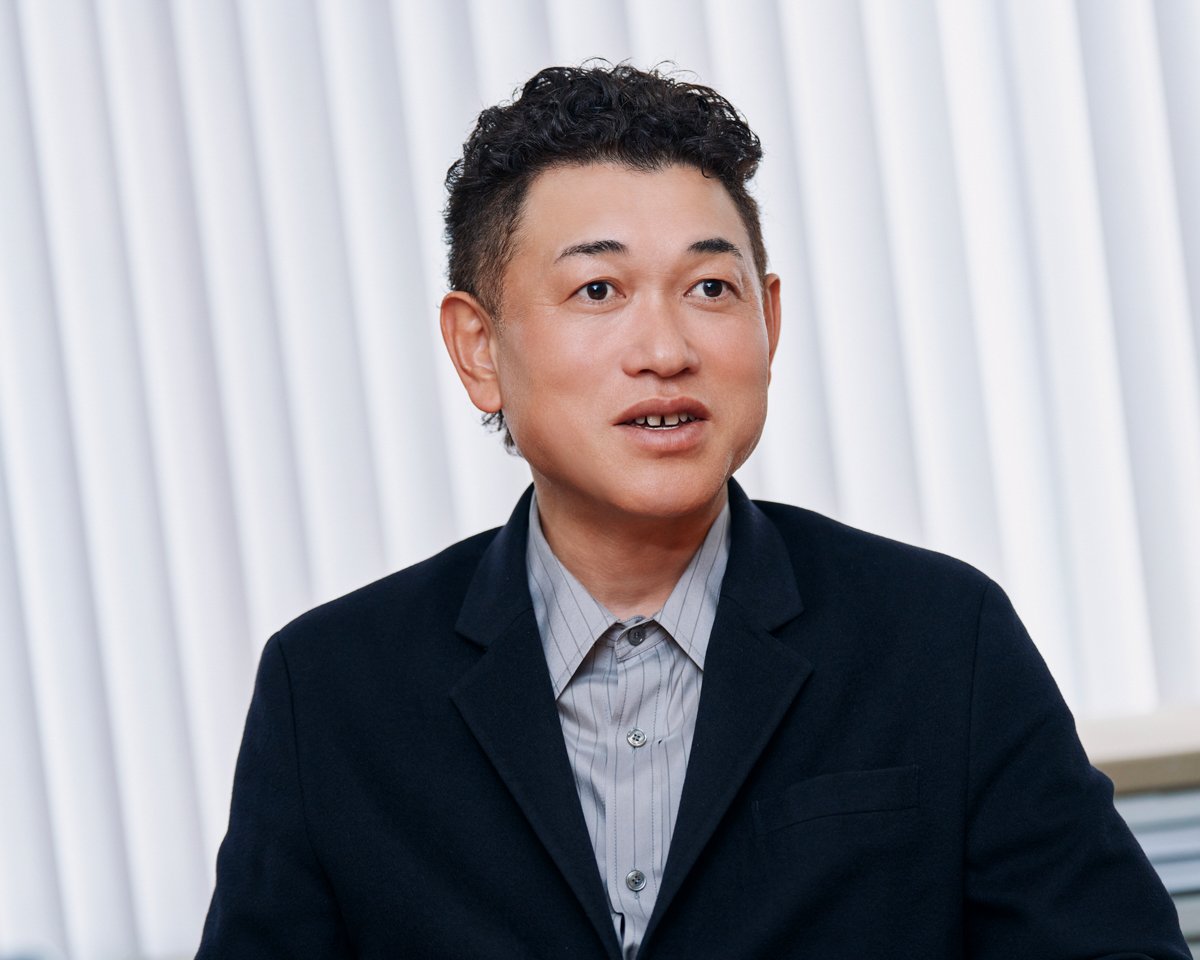
近藤広幸社長が振り返る2026年8月期 「上場準備は120%」
⎯⎯2026年8月期決算では、目標に掲げていた売上収益1500億円を達成、前期比は10%超増で着地。営業利益は150億円近くと順調な着地です。特に評価している点を教えてください。
悪い数字ではありませんが、実際は評価点よりも反省点のほうが多いのではないかと感じています。既存ブランドのポテンシャルはもっと活かせたはず。機能素材やUV対策などで結果が出たのは良かったですが、気候変動への対応はまだ模索段階。さらに時流にあったラインナップの精度を上げる必要があると思っています。
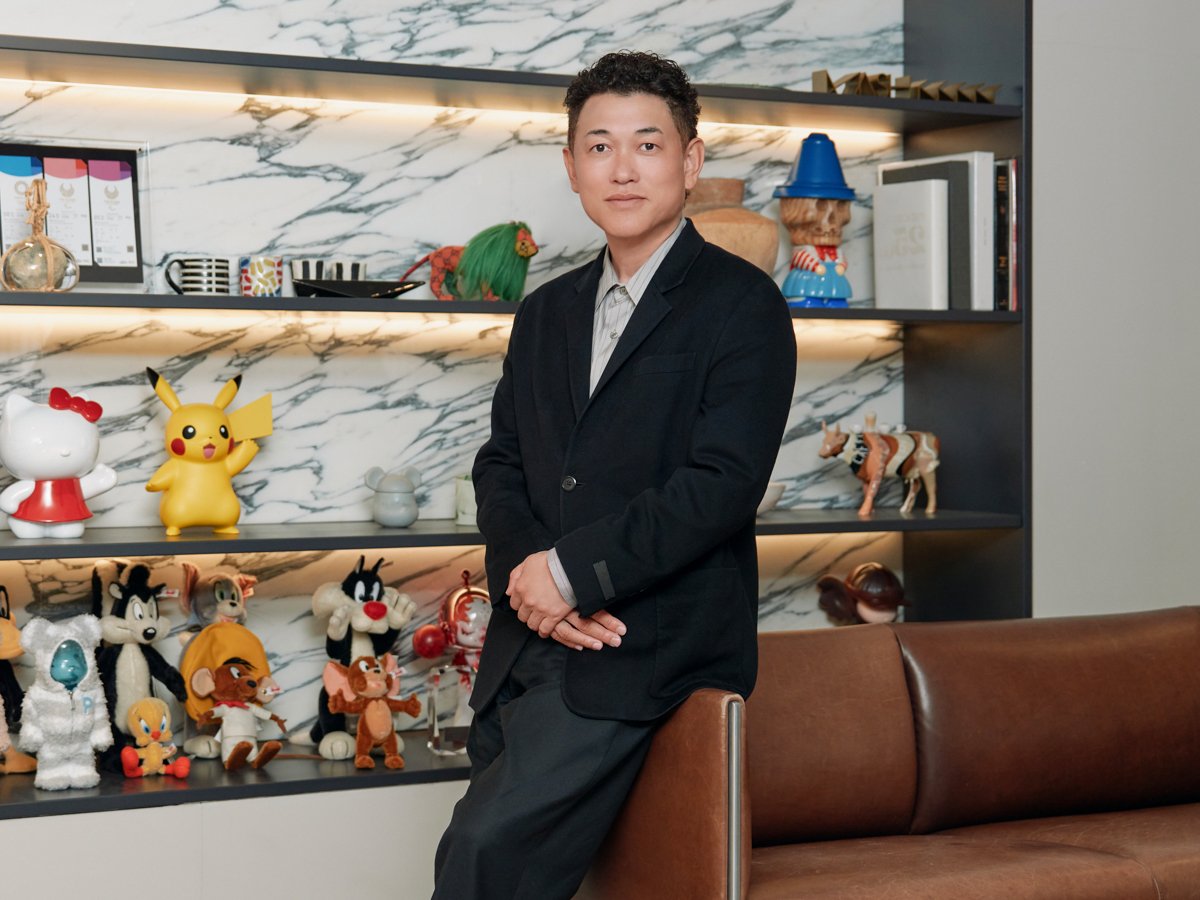
近藤広幸 マッシュホールディングス社長
⎯⎯最大ブランドのジェラート ピケは400億円に迫っています。ここからさらに伸ばすには?
メインのレディースは堅調で、キッズ&ベビー、キャット&ドッグ、メンズといった新興カテゴリーがさらに伸びると思います。前期は「ドラゴンクエスト」との期中2回のコラボがメンズの呼び水になりましたし、ピケベアやシーアニマルといった独自キャラクターの確立も進んでいる。リカバリーウェアは想定以上の反響でしたが、完売が続出したために機会損失があったので、供給体制を整えて次のシーズンに臨みます。
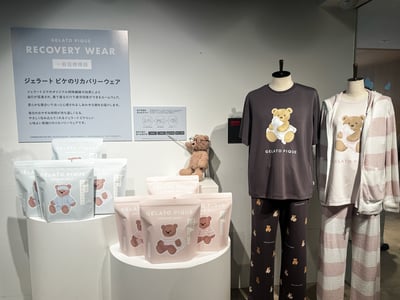
⎯⎯海外事業も目標を上回る40%の成長で勢いがあります。この要因は?
最も大きいのは中国のパートナー企業が持っていたブランドの売り上げが加算されたことです。ただ、今回は主軸のヴィヴィニコではなく、ノー ディレクション プラスなどの姉妹ブランドの成長が顕著に出ました。このブランドには今後も注力していきます。
ヴィヴィニコは客単価が4万円前後で、中国では今この高価格帯が他社も含めて厳しい状況。姉妹ブランドは元々は小規模なブランドでしたが、買いやすい価格に対してニーズが広がっていることを受けて積極投資したところ、ECを中心に伸びており、卸の売上高も倍近くになりました。
中国市場では今、ローカルブランドでも手の届きやすいマーケットインプライスのブランド群が順調で、新たなチャイナドリームが始まっていると言ってもいい状況です。我々の中国事業は状況整理が終わり、今期は攻めに転じます。具体的な構想はまだないですが、マーケットインプライスで中国向けの新ブランドを作ることにも興味津々です。
⎯⎯ビューティ事業も、海外で卸販売が好調だそうですね。
2026年8月期は、ビューティの海外事業の卸の売上高が前期比2倍に成長しました。「スナイデル ビューティ(SNIDEL BEAUTY)」で「セフォラ(SEPHORA)」の香港に導入し、韓国では「ムシンサ(MUSINSA)」などとの取引が始まっています。今期も引き続き卸売りを大幅に成長させたいと考えています。
⎯⎯バブアーは安定した成長を続けていますが、秘訣は何でしょうか。
まずはブランドの歴史に敬意を払い、なぜこんなに長い間愛されているのかを読み取った上でその魅力を第三者に伝えることでしょうか。“バブアーファン”の俳優を起用した広告や、リペアサービスの整備でブランドのコアな部分を固め、マフラーや雑貨といったエントリー商材で課題だった女性客を開拓することができました。
我々が得意とするウィメンズファッションの企画で、「バブアー女子」と呼ばれるまでの広がりを作れたことは大きな成果です。

⎯⎯IP事業は特にサンリオハウスが大きな話題を呼びました。
サンリオは“全国民向けMD”を強みとしているのに対し、サンリオと当社が協業したサンリオハウスでは、ファッション感度の高い大人の女性向けにMDを絞ることで、新たな提案を際立たせることができた。先月は初のカフェ併設店を名古屋PARCOにオープンし、まもなく渋谷PARCOにも出店します。店舗数に関しては、国内はひとまずこの4店舗で考えています。サンリオ側としっかり話をしながら、おいおい海外にも出店できたら面白いなと構想しています。
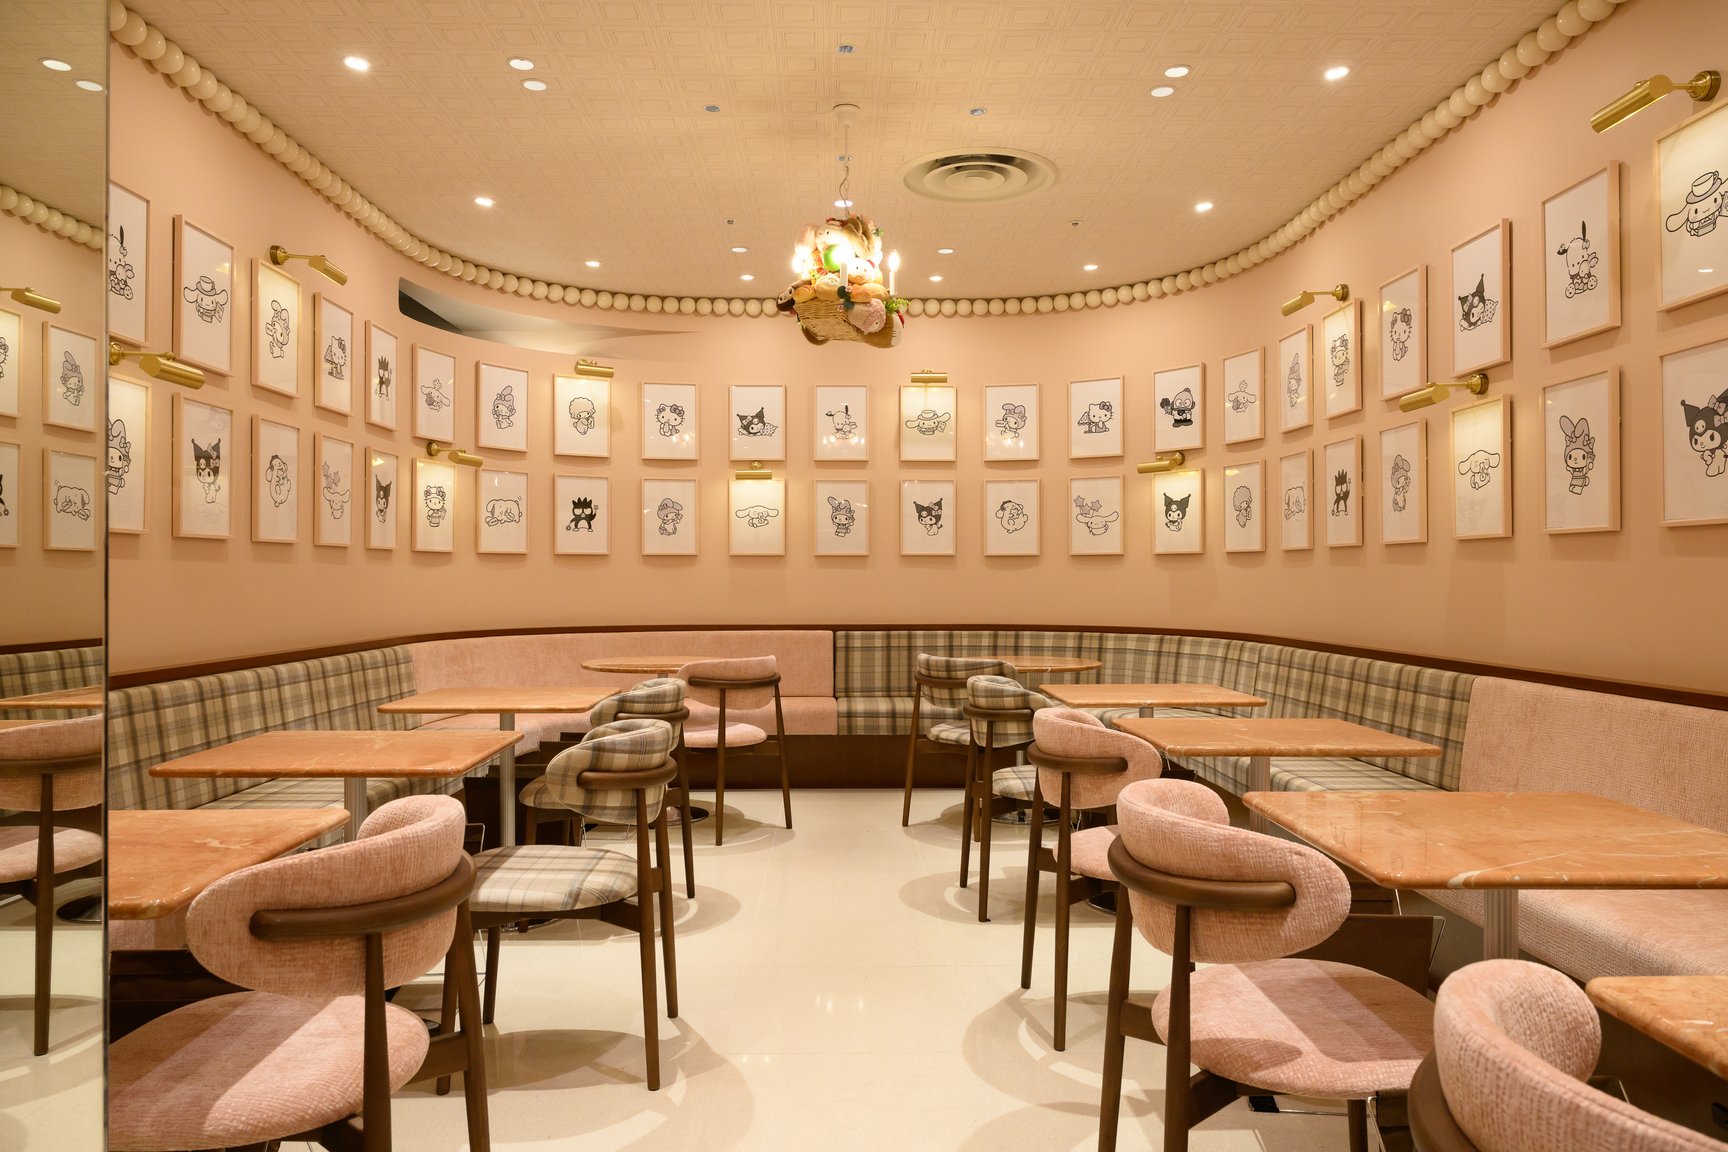
名古屋店の外観
Image by: マッシュホールディングス
⎯⎯バブアーのような海外ブランドや、サンリオのようなIP関連など他社からの引き合いが増えていると伺いました。ライセンス・IP事業で協業するブランドの基準は何でしょうか。
社内にもファンがいて、私自身も愛着が持てるかがひとつの基準。知らないブランドだとしても、哲学に共感しリスペクトできる部分があれば大いに可能性はあります。規模の大小やジャンルは問わないので、互いにシナジーが得られるものであれば、いつでも検討したいですね。
⎯⎯2022年にベインキャピタルに株式を売却してから目指してきた、「3〜5年後の上場」に向けた最終フェーズだと思います。上場準備は何%まで整いましたか?
私の体感ではもう120%、「まだしていなかったっけ?」という感じです(笑)。冗談はさておき、かなり前から粛々と準備を進めてきましたから、いつ“そういう話”になっても対応できる運営体制、経営体制はできています。あとはタイミングです。
⎯⎯今期も増収増益を掲げていますが、注力ポイントを教えてください。
今期目標としている売上高を、マッシュの元々の強みであるウィメンズブランド群の伸びだけで達成したいということを、本心としては思っています。そこにプラスして、ライセンス事業や海外事業などの強化領域がしっかり成長すればボーナスになりますし、今期スタートする新事業も上乗せになる。成長の軸としては、既存ブランドの躍動がなければいけないという心意気でやっていきます。
最終更新日:

Manami Hirahara
FASHIONSNAP 編集記者
埼玉県出身。横浜国立大学教育人間科学部人間文化課程卒業後、レコオーランドに入社。国内若手ブランド、国内メーカー、百貨店などの担当を経て、2020年にビューティチームの立ち上げに携わる。ポッドキャストやシューティング、海外コスメレビュー、フレグランス、トップ取材など幅広い観点でファッションとビューティの親和性を探る企画を進行。2025年9月より再びファッションチームに所属。映画、お笑い、ドラマ、K-POP......エンタメ中毒で万年寝不足気味。ラジオはANN派。
ADVERTISING


RANKING TOP 10
アクセスランキング